La Chine peut-elle desserrer l’emprise russe sur l’armée algérienne ?



L’Algérie achète depuis six décennies la quasi-totalité de ses avions de combat, chars et missiles de défense aérienne auprès d’un seul fournisseur. De nouvelles données du SIPRI et un contrat chinois annoncé suggèrent que cette dépendance commence enfin à se desserrer, mais pas dans la direction que privilégieraient les gouvernements occidentaux.
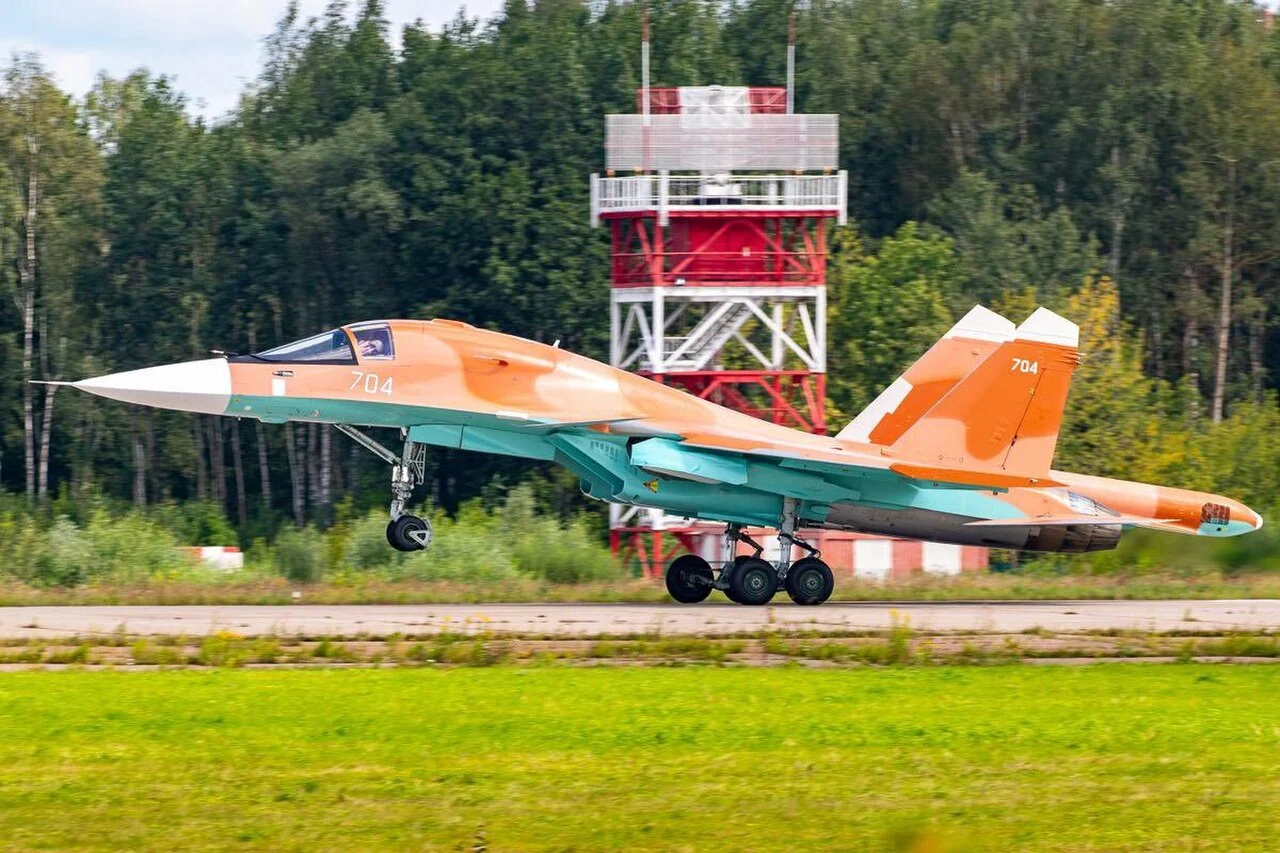
Photo : Un Su-34 de l’armée de l’air algérienne. Crédit : Baracho Didi, CC0, via Wikimedia Commons
- La Russie a fourni 39 % des importations d’armes de l’Algérie en 2021-25, en forte baisse par rapport à 69 % en 2016-20, tandis que la part de la Chine est passée à 27 % et celle de l’Allemagne à 18 %, selon les données du SIPRI de mars 2026.
- L’Algérie serait le premier opérateur étranger du chasseur furtif russe Su-57E, un contrat que le Département d’État américain a qualifié de « problématique » au titre du CAATSA, tandis que les livraisons de Su-34 se poursuivent en parallèle.
- Alger négocierait un contrat portant sur 30 à 40 chasseurs chinois J-10CE et jusqu’à cinq avions de détection avancée KJ-500, ce qui mettrait fin à six décennies de quasi-monopole russe sur l’aviation de combat algérienne.
- L’industrie locale reste étroite : l’assemblage sous licence allemande des véhicules blindés Fuchs 2 et Boxer, et depuis 2025 l’assemblage local de corvettes chinoises de type 056, constituent les seuls véritables programmes de transfert de technologie ; moteurs, radars et munitions guidées restent importés.
- Une pénurie de pièces détachées russes signalée après 2022 pour les quelque 500 chars T-90SA algériens aurait poussé Alger à évaluer le char chinois VT-4 comme solution de repli, signe que même la relation avec le fournisseur principal n’est pas à l’abri des tensions propres à l’industrie russe.
Qui fournit réellement l’armée algérienne
Dans le commentaire occidental, l’Algérie a longtemps été présentée comme un cas simple : un État client de la Russie, point final. L’inventaire semble confirmer cette vision à première vue. L’ossature de l’armée de l’air algérienne repose sur 60 à 72 chasseurs polyvalents Su-30MKA, complétés par des Su-34 d’attaque récemment livrés et, depuis 2025, quelques Su-57E de cinquième génération qui feraient de l’Algérie le premier opérateur étranger de ce type. Les quelque 500 chars de bataille T-90SA de l’armée de terre, achetés via des contrats Rosoboronexport signés en 2006, 2011 et 2014, constituent la plus grande flotte de T-90 hors Russie et Inde. Les deux sous-marins de classe Kilo et les corvettes de classe Tigre de la marine proviennent du même fournisseur.
Mais le paysage des fournisseurs évolue depuis des années, et ce changement apparaît nettement dans les données Trends in International Arms Transfers du SIPRI. Pour 2016-20, la Russie représentait 69 % des importations d’armes algériennes, l’Allemagne 12 % et la Chine moins de 10 %. Pour la période 2021-25, la part russe est tombée à 39 %, celle de la Chine est montée à 27 % et celle de l’Allemagne à 18 % — un réel rééquilibrage de la base d’approvisionnement algérienne, même si le SIPRI souligne lui-même que l’Algérie est inhabituellement discrète sur ses achats d’armement et que des informations non vérifiées sur de nouveaux contrats russes en 2021-25 suggèrent que la part réelle de la Russie pourrait être supérieure au chiffre publié. Le volume total des importations algériennes a également chuté d’environ 78 % entre les deux périodes, faisant passer le pays au 33e rang mondial des importateurs d’armes, alors qu’il dominait autrefois le continent — un déclin qu’Alger n’a pas expliqué, mais qui coïncide avec une flexibilité budgétaire pétrolière en baisse en début de période puis un virage vers des contrats moins nombreux mais plus importants.
La part croissante de l’Allemagne ne reflète pas vraiment une diversification de la puissance de combat : elle traduit l’assemblage local sous licence de véhicules blindés à roues Fuchs 2 et Boxer plutôt que des systèmes de frappe de première ligne, comme détaillé plus loin. Le changement le plus significatif est l’ouverture offerte à la Chine dans l’aviation de combat, un domaine que la Russie a conservé presque sans interruption depuis l’indépendance algérienne.
| Capacité | Fournisseur principal | Niveau de dépendance | Risque principal | Alternative |
|---|---|---|---|---|
| Avions de combat | Russie (Su-30MKA, Su-34, Su-57E signalé) | Élevée | Flotte à source unique ; exposition CAATSA sur le Su-57 ; tensions sur la production et les pièces russes | Chine (J-10CE/KJ-500 en négociation signalée) |
| Défense aérienne | Russie (S-300PMU2, Buk-M2E, Pantsir-S1) | Élevée | Architecture de défense sol-air à source unique ; réapprovisionnement en missiles lié à une base industrielle russe sanctionnée | Aucune confirmée ; systèmes chinois non vérifiés |
| Chars / blindés | Russie (T-90SA) ; Allemagne (Fuchs 2/Boxer, assemblage local) | Élevée (chars) / Moyenne (blindés légers) | Pénurie signalée de pièces pour la flotte T-90S après 2022 ; moteurs des blindés toujours allemands | VT-4 chinois signalé en évaluation |
| Hélicoptères | Russie (Mi-28, Mi-171, Mi-26) | Élevée | Même exposition à un fournisseur unique que la flotte d’avions | Limitée ; aucun programme alternatif confirmé |
| Systèmes navals | Russie (sous-marins, corvettes) ; Allemagne (frégates) ; Chine (corvettes, assemblage local) ; Italie (bâtiment de débarquement) | Moyenne | Quatre écosystèmes de maintenance distincts à entretenir simultanément | Déjà diversifiée ; assemblage chinois de corvettes en croissance |
| Drones | Chine (CH-3/CH-4/CH-5, Wing Loong) ; Türkiye (Anka, Aksungur) | Moyenne | Deux fournisseurs non occidentaux, options occidentales limitées recherchées | Déjà répartie entre deux fournisseurs |
| Missiles / munitions | Russie (Kh-29, Kh-31, R-77, Iskander-E) ; Chine (YJ-12B) ; domestique (ONEX, ERIS, SCAFSE pour les munitions conventionnelles) | Moyenne-élevée | Écosystème des armes guidées presque entièrement importé ; production locale limitée aux munitions de petit/moyen calibre | Programme domestique incrémental, dépendant de coentreprises étrangères |
Les niveaux de dépendance sont une évaluation éditoriale de DefenceMENA fondée sur les sources listées ci-dessous, et non une notation officielle.
Six capacités, six dépendances différentes
Traiter l’Algérie comme uniformément « dépendante de la Russie » masque plus de nuances qu’elle n’en révèle. La flotte de chasseurs illustre le cas le plus net de dépendance cumulée en matière de plateforme, de moteur, d’armement et de logiciel : les Su-30MKA, Su-34 et Su-57E signalés sont des cellules russes équipées de moteurs russes, de radars russes et de logiciels de mission russes, avec un armement (Kh-29, Kh-31, R-77) entièrement d’origine russe. Il n’existe aujourd’hui aucune alternative domestique ou tierce crédible pour soutenir cette flotte.
La défense aérienne est tout aussi concentrée, mais politiquement distincte. Les batteries S-300PMU2, Buk-M2E et Pantsir-S1 forment un système russe à plusieurs couches dont les stocks d’intercepteurs dépendent d’une production russe continue — une production elle-même sous tension du fait de la guerre en Ukraine et des sanctions occidentales visant les chaînes d’approvisionnement de l’industrie de défense russe. L’Algérie n’est pas sanctionnée, mais elle est cliente en aval d’un producteur sanctionné, ce qui constitue une exposition différente, et moins souvent évoquée, que la question du CAATSA habituellement associée aux contrats d’armement russes.
Les systèmes terrestres se répartissent plus nettement. La flotte de T-90SA, que l’on peut situer dans le panorama régional dressé par l’enquête de DefenceMENA sur les chars de bataille des armées arabes, constitue un ensemble plateforme-moteur-munitions purement russe. Les véhicules à roues Fuchs 2 et Boxer représentent une véritable exception industrielle, bien que partielle : la coentreprise algérienne de Rheinmetall, conclue en 2014 avec Ferrostaal et des partenaires étatiques algériens, assemble les véhicules localement sous licence, certains composants — dont les moteurs, fabriqués par MTU dans une usine de Constantine selon plusieurs sources — restant importés d’Allemagne, et l’Algérie étant contractuellement privée du droit de réexporter les véhicules finis. Il s’agit d’assemblage local avec composants critiques étrangers et restriction politique attachée — non d’une indépendance industrielle complète.
Les systèmes navals constituent la catégorie la plus réellement diversifiée de l’Algérie, presque par accident historique plutôt que par stratégie délibérée : sous-marins et corvettes russes, frégates MEKO A-200AN construites en Allemagne, un bâtiment de débarquement construit en Italie (le Kalaat Beni-Abbes, livré par Fincantieri/Orizzonte Sistemi Navali, avec un second signalé en discussion après un accord naval algéro-italien de 2025), et, depuis un accord de 2025, des corvettes chinoises de type 056 assemblées localement. Entretenir quatre lignées de classes distinctes issues de quatre bases industrielles différentes est logistiquement plus lourd qu’une flotte à fournisseur unique, mais cela signifie aussi qu’aucun industriel ne peut, seul, immobiliser la marine.
Les drones suivent un schéma similaire à plus petite échelle : drones chinois de la série CH et Wing Loong, aux côtés des types turcs Anka et Aksungur commandés depuis 2023, donnant à l’Algérie deux filières d’approvisionnement non occidentales plutôt qu’une seule. Pour en revenir aux plateformes russes détaillées ci-dessus, le dossier précédent de DefenceMENA consacré à l’arsenal algérien d’origine russe retrace cette flotte en détail. Les munitions illustrent le mieux l’écart entre plateforme et écosystème qui traverse cette série : posséder des Su-30 et des T-90 n’équivaut pas à posséder les armes de précision qui les rendent utiles dans un conflit moderne, et la production domestique algérienne — explosifs, munitions et certains systèmes guidés, dans le cadre d’un décret présidentiel de 2019 désignant ONEX, ERIS et SCAFSE comme producteurs attitrés — reste liée à des partenaires technologiques étrangers (le chinois Norinco pour ONEX, le serbe Zastava pour ERIS, et Cassidian/Carl Zeiss pour l’optique et les capteurs de SCAFSE) plutôt que d’être pleinement indigène.
Le Su-57 et la question du CAATSA
L’Algérie n’est pas soumise au même calcul CAATSA qu’un allié traité ou client FMS des États-Unis, car elle n’achète pratiquement rien à Washington au départ — il n’existe ni aide américaine, ni filière FMS, ni plateforme sous licence ITAR que les États-Unis pourraient menacer. Cela change la nature du risque plutôt que de le supprimer. L’élément déclencheur précis est le Su-57E. L’Algérie a confirmé en février 2025 qu’elle deviendrait le premier client étranger de cet appareil, avec des pilotes en formation en Russie ; des documents Rostec qui auraient fuité décrivent un calendrier de livraison en plusieurs phases — deux appareils en 2025, six en 2026 et quatre en 2028 — pour une commande totale estimée à 12-14 cellules, sans qu’aucun des deux gouvernements n’ait publié de chiffres officiels. La Russie a confirmé en novembre 2025 que deux appareils de ce type avaient déjà rejoint un client étranger non identifié, que Defense News et d’autres médias ont identifié comme l’Algérie, et des images d’un Su-57 volant près de la base aérienne d’Oum El Bouaghi ont refait surface en février 2026.
Un responsable du Département d’État a qualifié ce contrat de « problématique » et a déclaré qu’il pourrait déclencher des sanctions au titre de la section 231 du CAATSA, la même disposition utilisée contre la Turquie pour son achat de S-400 et contre la Chine pour des transactions Su-35 et S-400. Vingt-sept parlementaires américains avaient déjà réclamé des sanctions contre l’Algérie en 2022 pour des achats russes antérieurs ; Alger avait alors répondu en annulant un exercice militaire conjoint prévu avec la Russie, sans qu’aucune sanction ne suive. Ce précédent — un avertissement documenté, une concession algérienne symbolique, aucune mesure effective — est le schéma à surveiller plutôt qu’une issue déjà réglée ; les sanctions CAATSA dépendent d’une décision de l’exécutif américain et non d’un déclenchement automatique, et l’intérêt de Washington pour les exportations gazières algériennes et la coopération antiterroriste au Sahel lui donne des raisons de calibrer soigneusement toute réponse.
Le contrat chinois de chasseurs annoncé introduit une seconde forme d’exposition politique, moins définie juridiquement : la dépendance envers la volonté de Pékin de continuer à fournir une plateforme avancée et sensible à l’exportation (le J-10CE) ainsi qu’un avion de détection avancée (le KJ-500) que la Chine a historiquement exporté avec sélectivité. L’Algérie échangerait une relation à fournisseur unique comportant un risque de sanctions réel mais calibré contre une seconde relation à fournisseur unique comportant un risque différent et largement inéprouvé — non contre une absence de dépendance politique.
Ce que l’industrie algérienne peut réellement reprendre en charge
La base industrielle de défense algérienne est réelle mais étroite, concentrée sur trois domaines. D’abord, l’assemblage sous licence : la coentreprise Rheinmetall pour les véhicules Fuchs 2 et Boxer, visant une production de l’ordre de plusieurs centaines d’unités sur dix ans selon les rapports, et — plus récemment — l’assemblage local de corvettes chinoises de type 056 au titre d’un accord de 2025, première incursion algérienne dans l’assemblage domestique d’une classe de combattant de surface moderne plutôt que son simple achat. Ensuite, les munitions et explosifs : le décret de 2019 désignant ONEX (explosifs), ERIS (munitions) et SCAFSE (systèmes radar, électroniques et optiques) comme vecteurs d’un programme d’armement indigène élargi, chacun associé à un partenaire technologique étranger plutôt que de développer la capacité à partir de zéro. Enfin, une fabrication légère d’armes individuelles, de patrouilleurs et d’avions d’entraînement, antérieure au programme actuel et restant d’ampleur modeste.
Ce qui manque de façon frappante, c’est toute capacité domestique dans les catégories qui déterminent réellement l’état de préparation des flottes de combat : moteurs d’avions et de chars, radars actifs et systèmes de guerre électronique, munitions guidées de précision, et logiciels de mission. Chacun de ces éléments reste importé, que ce soit de Russie, d’Allemagne ou de Chine. Les progrès industriels de l’Algérie au cours de la dernière décennie ont été réels — assembler une coque de corvette localement est une entreprise nettement plus importante que boulonner un véhicule de transport de troupes blindé — mais ils n’ont pas encore touché la couche de la chaîne d’approvisionnement qui réduirait l’exposition de l’Algérie en cas de perturbation d’une relation fournisseur quelconque.
Alternatives
Pour la flotte de chasseurs, l’alternative la plus significative en jeu est le contrat chinois J-10CE et KJ-500, en négociation signalée avec des premières livraisons possibles à partir de 2027, que les sources algériennes et chinoises n’ont pas officiellement confirmé à la mi-2026. Techniquement, le J-10CE est un chasseur performant de génération quatre-plus déjà éprouvé au combat et exporté vers le Pakistan ; politiquement, il offre à l’Algérie un second fournisseur sans contraintes occidentales de contrôle des exportations, au prix d’un échange de dépendance russe contre une dépendance chinoise à source unique plutôt que d’une élimination de toute dépendance. Un basculement vers des chasseurs occidentaux (Rafale, Eurofighter, ou une variante de F-16) n’est pas sérieusement évoqué dans les sources disponibles et se heurterait à des obstacles politiques et infrastructurels considérables, étant donné l’alignement historique de l’Algérie et l’absence totale d’infrastructure de maintenance, de munitions ou de formation aux normes occidentales.
Pour les blindés, l’intérêt signalé pour le VT-4 chinois comme solution de repli face aux pénuries de pièces du T-90S constitue le signal d’alternative le plus clair, bien qu’il repose sur des informations limitées et non entièrement vérifiées de façon indépendante ; une commande confirmée de VT-4 marquerait l’entrée de la Chine dans la flotte de chars de bataille algérienne. Pour la défense aérienne, aucune alternative crédible à l’architecture russe existante S-300/Buk/Pantsir n’a été signalée ; un changement nécessiterait une doctrine et une infrastructure de défense antimissile entièrement nouvelles, ce qui en fait la catégorie la plus verrouillée de l’inventaire. Pour les drones et les munitions, l’Algérie a déjà démontré qu’une diversification entre fournisseurs non occidentaux (Chine et Türkiye) est réalisable sans friction politique, et ce modèle est le plus réaliste pour toute diversification future dans d’autres catégories.
Coût du changement de fournisseur
Les pilotes de chasse, équipages au sol et ateliers de maintenance algériens sont formés exclusivement sur des avions, moteurs et avioniques russes depuis six décennies ; introduire un type de chasseur chinois implique de construire une infrastructure parallèle de formation, de simulateurs, de logistique de pièces détachées et de stockage de munitions plutôt que de remplacer l’existant, au moins durant une transition de plusieurs années — exactement la dynamique de « la diversification multiplie la logistique » observée ailleurs dans cette série. Il en va de même pour la défense aérienne, où changer de famille de missiles impliquerait de reformer les opérateurs radar, de remplacer les logiciels de conduite de tir et de recertifier les liaisons de commandement construites autour des systèmes russes, sans garantie de couverture équivalente pendant la fenêtre de transition.
La diversification navale a déjà coûté à l’Algérie ce type de complexité : la propulsion des sous-marins russes, les systèmes de combat des frégates allemandes, les systèmes du bâtiment amphibie italien et désormais les coques de corvettes chinoises signifient quatre filières de pièces détachées distinctes et des cultures de maintenance différentes plutôt qu’une seule, un coût accepté en échange de ne pas dépendre d’un seul fournisseur naval. Étendre ce modèle aux chasseurs ou à la défense aérienne multiplierait cette même complexité sur des plateformes bien plus coûteuses et opérationnellement centrales — ce qui explique pourquoi les planificateurs algériens semblent avancer progressivement plutôt que d’annoncer un basculement général.
D’un quasi-monopole moscovite à un équilibre calibré à trois fournisseurs
La diversification algérienne, là où elle existe, a réduit un type de risque tout en laissant un autre largement intact. La baisse de la part russe dans les importations, de 69 % à 39 % sur deux périodes de référence du SIPRI, et l’ouverture signalée vers les chasseurs chinois, réduisent réellement l’exposition de l’Algérie à toute perturbation unique de l’approvisionnement russe — qu’elle résulte de sanctions, de goulets d’étranglement de la production en temps de guerre, ou d’un futur changement dans les priorités stratégiques de Moscou. Cela ne réduit pas l’exposition de l’Algérie au risque fournisseur non occidental en général, puisque la Chine et la Russie se situent toutes deux hors de l’architecture occidentale de contrôle des exportations qui fait l’objet de l’essentiel de l’attention sur les sanctions dans les autres profils pays de cette série ; l’Algérie a échangé un point unique de dépendance politique contre un ensemble légèrement plus large mais tout aussi non aligné.
La diversification a clairement aidé en matière de résilience logistique dans la marine, où quatre fournisseurs signifient qu’aucune perturbation unique n’immobilise la flotte, et dans l’émergence d’une capacité industrielle réelle — assemblage local de corvettes, assemblage local de véhicules blindés — qui n’existait pas il y a dix ans. Elle a clairement ajouté un coût exactement là où le cadre de cette série le prédit : davantage d’écosystèmes de maintenance, davantage de filières de pièces détachées, davantage de relations avec des conseillers techniques étrangers à gérer, pour un budget de défense d’environ 24-25 milliards de dollars qui, bien qu’important à l’échelle régionale, n’est pas illimité. Le cas algérien relève moins d’une diversification réussie que d’une relation dominante à fournisseur unique commençant, prudemment et seulement partiellement, à se desserrer.
| Critère | Pondération | Score | Justification |
|---|---|---|---|
| Fabrication domestique | 20 | 6 | Assemblage sous licence de blindés allemands et, depuis 2025, de corvettes chinoises ; aucun moteur, radar ou munition guidée indigène |
| Maintenance locale | 15 | 4 | L’entretien des flottes reste dépendant des constructeurs russes, allemands et chinois ; aucune indépendance avérée en révision en profondeur pour les grandes plateformes |
| Munitions locales | 15 | 7 | Production domestique crédible de munitions conventionnelles/petit calibre via ONEX/ERIS/SCAFSE ; munitions guidées entièrement importées |
| Diversification des fournisseurs | 15 | 10 | La part russe des importations est passée de 69 % à 39 % sur deux périodes du SIPRI, tandis que la Chine et l’Allemagne progressaient ; répartition multi-fournisseurs réelle, meilleur score de cette catégorie parmi les pays examinés jusqu’ici |
| Composants critiques | 15 | 3 | Moteurs, radars et logiciels de mission de chaque grande plateforme sont d’origine étrangère, y compris les moteurs allemands des blindés assemblés localement |
| Transfert de technologie | 10 | 5 | Transfert réel mais étroit via la coentreprise Rheinmetall pour les blindés et l’accord d’assemblage de corvettes chinoises de 2025 ; aucun transfert en aviation ou défense aérienne |
| Exposition au contrôle des exportations | 10 | 5 | Risque CAATSA documenté et actif, signalé par le Département d’État américain à propos du Su-57E, avec un précédent d’avertissements mais aucune sanction imposée à ce jour |
| Total | 100 | 40 |
Indice analytique éditorial de DefenceMENA, non un classement officiel.
Pourquoi c’est important pour la région MENA
L’Algérie constitue le test régional le plus clair de la possibilité de se diversifier loin d’un fournisseur dominant sans réalignement occidental. Chaque autre pays de cette série ayant réduit sa dépendance à un fournisseur unique — l’Égypte, le Maroc, l’Arabie saoudite, les Émirats arabes unis — l’a fait en ajoutant des fournisseurs occidentaux ou proches de l’Occident à des relations existantes, et la comparaison avec son rival, détaillée dans l’article de DefenceMENA sur l’Égypte face à l’Algérie, est frappante sur ce point précis. La trajectoire algérienne, si le contrat chinois de chasseurs annoncé se concrétise, constituerait le premier cas d’une armée de la région MENA se diversifiant en ajoutant un second fournisseur non occidental à un premier déjà non occidental, sans aucune plateforme occidentale dans son cœur de combat. Cela compte pour la façon dont le reste de la région perçoit le risque fournisseur : cela suggère que l’exposition aux sanctions et la dépendance politique peuvent être gérées, dans une certaine mesure, sans jamais entrer dans le système de contrôle des exportations américain ou européen — un modèle de diversification différent de ceux documentés ailleurs dans cette série, et à surveiller alors que les ambitions chinoises d’exportation de défense en Afrique du Nord se renforcent.
Sources
- Données SIPRI via Morocco World News, mars 2026 — répartition des fournisseurs algériens 2021-25 et 2016-20 (Russie, Chine, Allemagne)
- Defence Security Asia, août 2026 — négociation signalée du J-10CE/KJ-500, quantités et calendrier
- Defense News, février 2026 — observation et contexte de livraison du Su-57
- Air Data News — reconnaissance par l’Algérie du contrat Su-57E
- North Africa Post — déclarations officielles américaines sur l’exposition au CAATSA liée aux achats d’armes russes
- Army Recognition, 2019 — décret ONEX/ERIS/SCAFSE et partenaires technologiques étrangers
- Military Africa, janvier 2025 — accord d’assemblage local des corvettes chinoises de type 056
- Defense News, 2016 — livraison de la frégate allemande MEKO A-200AN
- Offshore Energy — contrat de bâtiment de débarquement Fincantieri/Orizzonte Sistemi Navali pour la marine algérienne
- Military Africa, 2023 — commandes de drones turcs Anka-S et Aksungur
- Defense industry of Algeria, Wikipedia — aperçu d’ONEX, ERIS, ECMK et autres producteurs étatiques