A China Pode Afrouxar o Controlo da Rússia Sobre as Forças Armadas da Argélia?



Há seis décadas a Argélia compra quase todos os seus caças, tanques e defesas aéreas a um único fornecedor. Novos dados do SIPRI e um alegado contrato chinês sugerem que esse padrão está finalmente a afrouxar, embora não na direção que os governos ocidentais talvez preferissem.
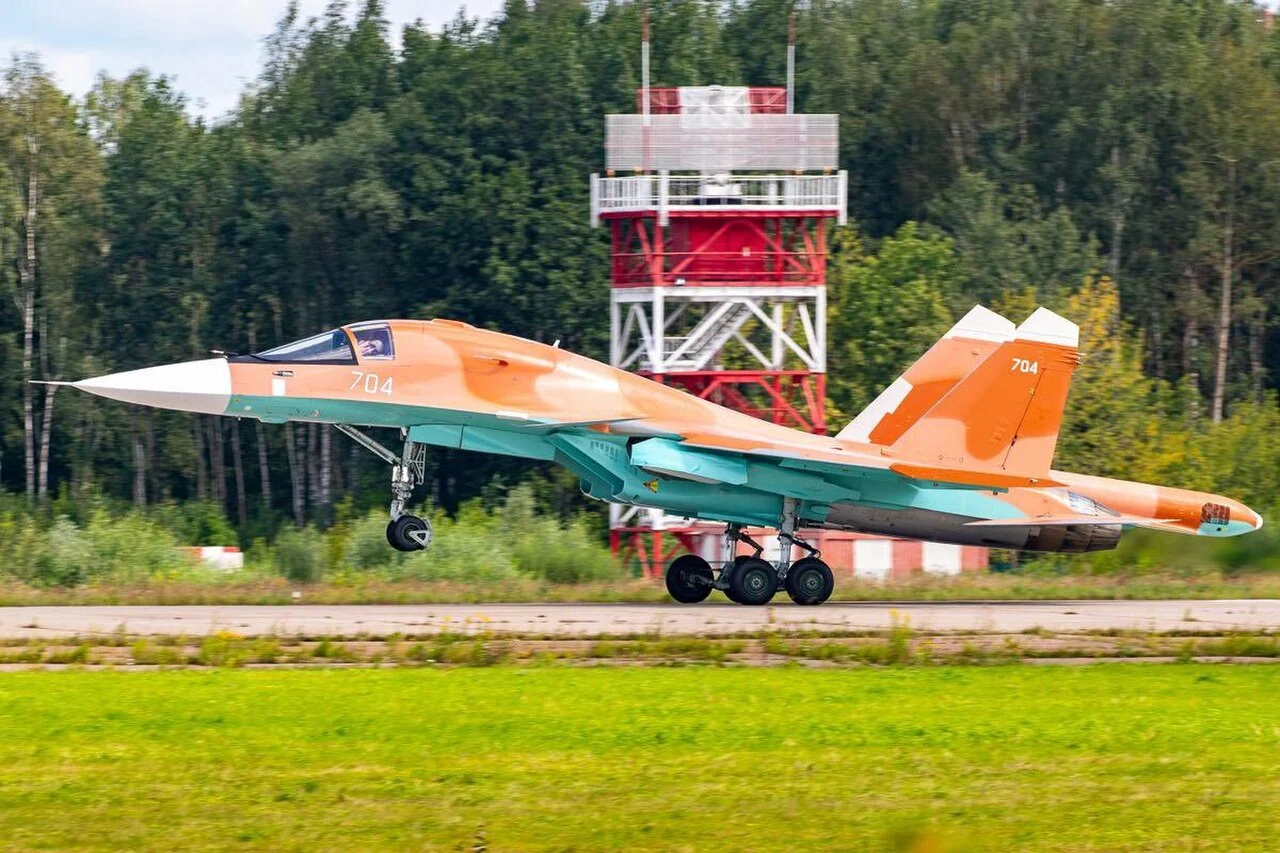
Foto: Um Su-34 da Força Aérea argelina. Crédito: Baracho Didi, CC0, via Wikimedia Commons
- A Rússia forneceu 39% das importações de armas da Argélia em 2021-25, uma queda acentuada em relação aos 69% de 2016-20, enquanto a fatia da China subiu para 27% e a da Alemanha para 18%, segundo dados do SIPRI de março de 2026.
- A Argélia seria a primeira operadora estrangeira do caça furtivo russo Su-57E, um negócio que o Departamento de Estado dos EUA classificou como “problemático” nos termos da CAATSA, enquanto as entregas de Su-34 continuam em paralelo.
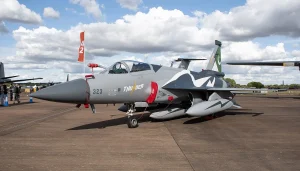
- A Argélia estaria a negociar um pacote de 30 a 40 caças chineses J-10CE e até cinco aeronaves de alerta antecipado KJ-500, o que poria fim a seis décadas de quase monopólio russo sobre a aviação de combate argelina.
- A indústria local permanece limitada: a montagem sob licença alemã dos blindados Fuchs 2 e Boxer e, desde 2025, a montagem local de corvetas chinesas Tipo 056, são os únicos programas sérios de transferência de tecnologia; motores, radares e munições guiadas continuam importados.
- Uma alegada escassez de peças sobressalentes russas após 2022 para os cerca de 500 tanques T-90SA da Argélia teria levado Argel a avaliar o VT-4 chinês como alternativa, sinal de que nem a relação com o fornecedor principal está imune às próprias tensões da indústria russa.
Quem realmente abastece as forças armadas da Argélia
Na análise ocidental, a Argélia tem sido frequentemente tratada como um caso simples: um Estado cliente da Rússia, ponto final. O inventário parece confirmar essa visão à primeira vista. A espinha dorsal da Força Aérea argelina é composta por algo entre 60 e 72 caças multifunção Su-30MKA, complementados por caças de ataque Su-34 recentemente entregues e, desde 2025, um número reduzido de Su-57E de quinta geração que fariam da Argélia a primeira operadora estrangeira do tipo. Os cerca de 500 tanques de batalha T-90SA do exército, adquiridos através de contratos com a Rosoboronexport assinados em 2006, 2011 e 2014, formam a maior frota de T-90 fora da Rússia e da Índia. Os dois submarinos da classe Kilo e as corvetas da classe Tigre da marinha vieram do mesmo fornecedor.
Mas o quadro de fornecedores tem mudado há anos, e essa mudança aparece claramente nos dados Trends in International Arms Transfers do SIPRI. Entre 2016-20, a Rússia representava 69% das importações de armas da Argélia, com a Alemanha em 12% e a China abaixo de 10%. No período 2021-25, a fatia russa caiu para 39%, a da China subiu para 27% e a da Alemanha para 18% — uma reorganização genuína da base de fornecimento argelina, embora o próprio SIPRI advirta que a Argélia é incomumente discreta sobre as suas compras de armas e que relatos não verificados de novos contratos russos durante 2021-25 sugerem que a fatia russa real possa ser superior ao número publicado. O volume total de importações da Argélia também caiu cerca de 78% entre os dois períodos, fazendo o país cair para a 33.ª posição entre os importadores globais de armas, depois de ter sido o maior comprador do continente — um declínio que Argel não explicou, mas que coincide com uma flexibilidade orçamental ligada aos hidrocarbonetos em queda no início do período, seguida de uma viragem para menos contratos, mas de maior valor.
A fatia crescente da Alemanha não reflete, na realidade, uma diversificação do poder de combate — traduz a montagem local sob licença de veículos blindados sobre rodas Fuchs 2 e Boxer, e não sistemas de ataque de primeira linha, como se detalha mais adiante. A mudança mais relevante é a abertura concedida à China na aviação de combate, um domínio que a Rússia manteve quase sem interrupção desde a independência argelina.
| Capacidade | Principal fornecedor | Nível de dependência | Principal risco | Alternativa |
|---|---|---|---|---|
| Caças | Rússia (Su-30MKA, Su-34, Su-57E alegado) | Alta | Frota de fonte única; exposição à CAATSA pelo Su-57; tensões na produção e peças russas | China (J-10CE/KJ-500 em negociação alegada) |
| Defesa aérea | Rússia (S-300PMU2, Buk-M2E, Pantsir-S1) | Alta | Arquitetura de defesa antiaérea de fonte única; reabastecimento de mísseis ligado a uma base industrial russa sancionada | Nenhuma confirmada; sistemas chineses não verificados |
| Tanques / blindados | Rússia (T-90SA); Alemanha (Fuchs 2/Boxer, montagem local) | Alta (tanques) / Média (blindados leves) | Escassez alegada de peças para a frota T-90S após 2022; motores dos blindados ainda de origem alemã | VT-4 chinês alegadamente em avaliação |
| Helicópteros | Rússia (Mi-28, Mi-171, Mi-26) | Alta | Mesma exposição a um único fornecedor que a frota de aviões | Limitada; nenhum programa alternativo confirmado |
| Sistemas navais | Rússia (submarinos, corvetas); Alemanha (fragatas); China (corvetas, montagem local); Itália (navio de desembarque) | Média | Quatro ecossistemas de manutenção distintos a sustentar simultaneamente | Já diversificada; montagem chinesa de corvetas em crescimento |
| Drones | China (CH-3/CH-4/CH-5, Wing Loong); Türkiye (Anka, Aksungur) | Média | Dois fornecedores não ocidentais, opções ocidentais limitadas procuradas | Já dividida entre dois fornecedores |
| Mísseis / munições | Rússia (Kh-29, Kh-31, R-77, Iskander-E); China (YJ-12B); doméstica (ONEX, ERIS, SCAFSE para munições convencionais) | Média-alta | Ecossistema de armas guiadas quase inteiramente importado; produção local limitada a munições de pequeno/médio calibre | Programa doméstico incremental, dependente de joint ventures estrangeiras |
Os níveis de dependência são uma avaliação editorial da DefenceMENA baseada nas fontes listadas abaixo, não uma classificação oficial.
Seis capacidades, seis dependências diferentes
Tratar a Argélia como uniformemente “dependente da Rússia” oculta mais do que revela. A frota de caças é o caso mais claro de dependência combinada de plataforma, motor, armamento e software: os Su-30MKA, Su-34 e os alegados Su-57E são células russas com motores russos, radares russos e software de missão russo, com um arsenal (Kh-29, Kh-31, R-77) inteiramente de origem russa. Não existe hoje alternativa doméstica ou de terceiros credível para sustentar essa frota.
A defesa aérea é igualmente concentrada, mas politicamente distinta. As baterias S-300PMU2, Buk-M2E e Pantsir-S1 formam um sistema russo em camadas cujas reservas de interceptores dependem da produção russa contínua — uma produção que está, ela própria, sob pressão devido à guerra na Ucrânia e às sanções ocidentais às cadeias de abastecimento da indústria de defesa russa. A Argélia não está sancionada, mas é cliente a jusante de um produtor sancionado, o que constitui um tipo de exposição diferente, e menos discutido, da questão da CAATSA habitualmente associada aos negócios de armas russas.
Os sistemas terrestres dividem-se de forma mais clara. A frota de T-90SA, situada no panorama regional traçado pelo levantamento da DefenceMENA sobre os tanques de batalha das forças armadas árabes, constitui um pacote plataforma-motor-munições puramente russo. Os veículos sobre rodas Fuchs 2 e Boxer representam uma exceção industrial genuína, embora parcial: a joint venture argelina da Rheinmetall, firmada em 2014 com a Ferrostaal e parceiros estatais argelinos, monta os veículos localmente sob licença, com componentes — incluindo os motores, fabricados pela MTU numa fábrica em Constantine, segundo vários relatos — ainda fornecidos pela Alemanha, e com a Argélia contratualmente impedida de reexportar os veículos concluídos. Trata-se de montagem local com componentes críticos estrangeiros e uma restrição política associada — não de independência industrial plena.
Os sistemas navais constituem a categoria mais genuinamente diversificada da Argélia, quase por acidente histórico mais do que por estratégia deliberada: submarinos e corvetas russos, fragatas MEKO A-200AN construídas na Alemanha, um navio de desembarque construído na Itália (o Kalaat Beni-Abbes, entregue pela Fincantieri/Orizzonte Sistemi Navali, com um segundo alegadamente em discussão após um acordo naval argelino-italiano de 2025) e, desde um acordo de 2025, corvetas chinesas Tipo 056 montadas localmente. Manter quatro linhagens de classes distintas de quatro bases industriais diferentes é logisticamente mais pesado do que uma frota de fornecedor único, mas também significa que nenhum fabricante pode, por si só, paralisar a marinha.
Os drones seguem um padrão semelhante em menor escala: drones chineses da série CH e Wing Loong, ao lado dos tipos turcos Anka e Aksungur encomendados desde 2023, dando à Argélia duas cadeias de fornecimento não ocidentais em vez de uma só. Voltando às plataformas russas detalhadas acima, o perfil anterior da DefenceMENA sobre o arsenal argelino de origem russa traça essa frota em detalhe. As munições, por sua vez, ilustram da forma mais nítida a diferença entre plataforma e ecossistema que percorre esta série: possuir Su-30 e T-90 não equivale a possuir as armas de precisão que os tornam úteis num conflito moderno, e a produção doméstica argelina — explosivos, munições e alguns sistemas guiados, ao abrigo de um decreto presidencial de 2019 que designou a ONEX, a ERIS e a SCAFSE como produtoras oficiais — permanece ligada a parceiros tecnológicos estrangeiros (a chinesa Norinco para a ONEX, a sérvia Zastava para a ERIS, e a Cassidian/Carl Zeiss para a ótica e sensores da SCAFSE) em vez de ser plenamente indígena.
O Su-57 e a questão da CAATSA
A Argélia não enfrenta o mesmo cálculo da CAATSA que um aliado tratado ou cliente FMS dos Estados Unidos, porque praticamente não compra nada a Washington para começar — não há ajuda americana, nem canal FMS, nem plataforma licenciada pela ITAR que os EUA possam ameaçar. Isso altera a forma do risco em vez de o eliminar. O gatilho específico é o Su-57E. A Argélia confirmou em fevereiro de 2025 que se tornaria a primeira cliente estrangeira do modelo, com pilotos a treinar na Rússia; documentos da Rostec alegadamente vazados descrevem um calendário de entregas em fases — dois aviões em 2025, seis em 2026 e quatro em 2028 — para uma encomenda total estimada entre 12 e 14 aeronaves, sem que qualquer dos governos tenha publicado números oficiais. A Rússia confirmou em novembro de 2025 que dois aviões do tipo já tinham chegado a um cliente estrangeiro não identificado, que a Defense News e outros meios identificaram como a Argélia, e imagens de um Su-57 a voar perto da base aérea de Oum El Bouaghi voltaram a surgir em fevereiro de 2026.
Um responsável do Departamento de Estado descreveu o negócio como “problemático” e afirmou que poderia desencadear sanções nos termos da secção 231 da CAATSA, a mesma disposição usada contra a Turquia pela compra do S-400 e contra a China por transações envolvendo o Su-35 e o S-400. Vinte e sete legisladores norte-americanos já tinham pedido sanções contra a Argélia em 2022 por compras russas anteriores; Argel respondeu então cancelando um exercício militar conjunto previsto com a Rússia, sem que se seguisse qualquer sanção. Esse precedente — um aviso documentado, uma concessão argelina simbólica, nenhuma medida efetiva — é o padrão a observar, não um resultado já definido; as sanções da CAATSA dependem de uma determinação do poder executivo norte-americano, não de um gatilho automático, e o interesse de Washington nas exportações de gás argelinas e na cooperação antiterrorista no Sahel dá-lhe razões para calibrar cuidadosamente qualquer resposta.
O alegado pacote chinês de caças introduz uma segunda forma de exposição política, menos definida juridicamente: a dependência da disposição de Pequim para continuar a fornecer uma plataforma avançada e sensível à exportação (o J-10CE) e uma aeronave de alerta antecipado (o KJ-500) que a China historicamente tem exportado com seletividade. A Argélia estaria a trocar uma relação de fornecedor único com um risco de sanções real mas calibrado por uma segunda relação de fornecedor único com um risco diferente e, em grande parte, não testado — não por uma ausência de dependência política.
O que a indústria argelina pode realmente assumir
A base industrial de defesa da Argélia é real, mas estreita, concentrada em três áreas. Primeiro, a montagem sob licença: a joint venture da Rheinmetall para os veículos Fuchs 2 e Boxer, com uma produção alegadamente visando algumas centenas de unidades ao longo de uma década, e — muito mais recentemente — a montagem local de corvetas chinesas Tipo 056 ao abrigo de um acordo de 2025, a primeira incursão da Argélia na montagem doméstica de uma classe moderna de combatentes de superfície, em vez de simplesmente a comprar já pronta. Segundo, munições e explosivos: o decreto de 2019 que designou a ONEX (explosivos), a ERIS (munições) e a SCAFSE (sistemas de radar, eletrónicos e óticos) como veículos de um programa de armamento indígena ampliado, cada uma associada a um parceiro tecnológico estrangeiro em vez de desenvolver a capacidade a partir do zero. Terceiro, fabricação ligeira de armas pequenas, lanchas de patrulha e aviões de treino, anterior ao programa atual e que permanece modesta em escala.
O que está visivelmente ausente é qualquer capacidade doméstica nas categorias que realmente determinam a prontidão das frotas de combate: motores de aviões e tanques, radares ativos e sistemas de guerra eletrónica, munições guiadas de precisão e software de missão. Cada um desses elementos continua a ser importado, seja da Rússia, da Alemanha ou da China. O progresso industrial da Argélia na última década foi real — montar um casco de corveta localmente é um empreendimento significativamente maior do que aparafusar um veículo blindado de transporte de pessoal — mas ainda não tocou a camada da cadeia de abastecimento que reduziria a exposição da Argélia caso alguma relação de fornecimento seja perturbada.
Alternativas
Para a frota de caças, a alternativa mais relevante em jogo é o pacote chinês J-10CE e KJ-500, alegadamente em negociação, com possíveis primeiras entregas a partir de 2027, que fontes argelinas e chinesas não confirmaram oficialmente até meados de 2026. Tecnicamente, o J-10CE é um caça capaz, de geração quatro-mais, já testado em combate e exportado para o Paquistão; politicamente, oferece à Argélia um segundo fornecedor sem as condicionantes ocidentais de controlo de exportações, ao custo de trocar a dependência de fonte única russa por uma dependência de fonte única chinesa, em vez de eliminar a dependência por completo. Uma viragem para caças ocidentais (Rafale, Eurofighter, ou uma variante do F-16) não é seriamente discutida nas fontes disponíveis e enfrentaria obstáculos políticos e de infraestrutura considerávies, dado o alinhamento histórico da Argélia e a ausência total de infraestrutura de manutenção, munições ou formação segundo padrões ocidentais.
Para os blindados, o alegado interesse no VT-4 chinês como alternativa às escassezes de peças do T-90S é o sinal de alternativa mais claro, embora se baseie em relatos limitados e não totalmente verificados de forma independente; uma encomenda confirmada do VT-4 marcaria a entrada da China na frota de tanques de batalha da Argélia. Para a defesa aérea, não foi relatada nenhuma alternativa credível à arquitetura russa existente S-300/Buk/Pantsir; uma mudança exigiria uma doutrina e infraestrutura de defesa antimíssil totalmente novas, tornando-a a categoria mais bloqueada do inventário. Para drones e munições, a Argélia já demonstrou que a diversificação entre fornecedores não ocidentais (China e Türkiye) é possível sem fricção política, e esse modelo é o mais realista para qualquer diversificação futura noutras categorias.
Custo de mudança de fornecedor
Os pilotos de caça, equipas de terra e oficinas de manutenção da Argélia têm sido formados exclusivamente em aviões, motores e aviónicos russos ao longo de seis décadas; introduzir um tipo de caça chinês implica construir uma infraestrutura paralela de formação, simuladores, logística de peças sobressalentes e armazenamento de munições, em vez de substituir a existente, pelo menos durante uma transição de vários anos — exatamente a dinâmica de “a diversificação multiplica a logística” visível noutras partes desta série. O mesmo se aplica à defesa aérea, onde mudar de família de mísseis implicaria reformar operadores de radar, substituir software de controlo de tiro e recertificar ligações de comando construídas em torno de sistemas russos, sem garantia de cobertura equivalente durante a janela de transição.
A diversificação naval já custou à Argélia este tipo de complexidade: a propulsão dos submarinos russos, os sistemas de combate das fragatas alemãs, os sistemas do navio anfíbio italiano e agora os cascos das corvetas chinesas significam quatro cadeias de peças sobressalentes distintas e culturas de manutenção diferentes em vez de uma só, um custo aceite em troca de não depender de um único fornecedor naval. Estender esse modelo a caças ou à defesa aérea multiplicaria essa mesma complexidade em plataformas muito mais caras e operacionalmente centrais — razão pela qual os planeadores argelinos parecem avançar de forma incremental em vez de anunciar uma viragem total.
De um quase-monopólio de Moscovo a um equilíbrio calibrado entre três fornecedores
A diversificação argelina, onde existe, reduziu um tipo de risco deixando outro praticamente intacto. A queda da fatia russa nas importações, de 69% para 39% ao longo de dois períodos de referência do SIPRI, e a alegada abertura aos caças chineses, reduzem genuinamente a exposição da Argélia a qualquer perturbação única do fornecimento russo — seja por sanções, estrangulamentos de produção em tempo de guerra, ou uma futura mudança nas prioridades estratégicas de Moscovo. Não reduz a exposição da Argélia ao risco de fornecedores não ocidentais em geral, já que a China e a Rússia se situam ambas fora da arquitetura ocidental de controlo de exportações que é o principal foco do escrutínio de sanções nos outros perfis de país desta série; a Argélia trocou um único ponto de dependência política por um conjunto ligeiramente maior, mas igualmente não alinhado.
A diversificação ajudou claramente na resiliência logística da marinha, onde quatro fornecedores significam que nenhuma perturbação isolada paralisa a frota, e no surgimento de capacidade industrial real — montagem local de corvetas, montagem local de veículos blindados — que não existia há uma década. Acrescentou claramente custos exatamente onde o quadro desta série prevê: mais ecossistemas de manutenção, mais cadeias de peças sobressalentes, mais relações com conselheiros técnicos estrangeiros a gerir, para um orçamento de defesa de cerca de 24 a 25 mil milhões de dólares que, embora elevado à escala regional, não é ilimitado. O caso argelino é menos uma história de diversificação bem-sucedida do que de uma relação dominante de fornecedor único a começar, com cautela e apenas parcialmente, a afrouxar.
| Critério | Peso | Pontuação | Justificação |
|---|---|---|---|
| Fabricação doméstica | 20 | 6 | Montagem sob licença de blindados alemães e, desde 2025, de corvetas chinesas; nenhum motor, radar ou munição guiada indígena |
| Manutenção local | 15 | 4 | A sustentação das frotas continua dependente dos fabricantes russos, alemães e chineses; sem evidência de independência em revisão de fundo para as grandes plataformas |
| Munições locais | 15 | 7 | Produção doméstica credível de munições convencionais/de pequeno calibre via ONEX/ERIS/SCAFSE; munições guiadas inteiramente importadas |
| Diversificação de fornecedores | 15 | 10 | A fatia russa nas importações caiu de 69% para 39% ao longo de dois períodos do SIPRI, enquanto China e Alemanha cresciam; repartição real entre múltiplos fornecedores, a melhor pontuação nesta categoria entre os países analisados até agora |
| Componentes críticos | 15 | 3 | Motores, radares e software de missão de todas as grandes plataformas são de origem estrangeira, incluindo os motores alemães dos blindados montados localmente |
| Transferência de tecnologia | 10 | 5 | Transferência real mas restrita através da joint venture da Rheinmetall para blindados e do acordo de 2025 para montagem de corvetas chinesas; nenhuma transferência em aviação ou defesa aérea |
| Exposição ao controlo de exportações | 10 | 5 | Risco da CAATSA documentado e ativo, assinalado pelo Departamento de Estado dos EUA a propósito do Su-57E, com precedente de avisos mas nenhuma sanção imposta até à data |
| Total | 100 | 40 |
Índice analítico editorial da DefenceMENA, não uma classificação oficial.
Por que isso importa para a região MENA
A Argélia constitui o teste regional mais claro sobre se é possível diversificar-se de um fornecedor dominante sem realinhamento ocidental. Todos os outros países desta série que reduziram a dependência de um fornecedor único — o Egito, o Marrocos, a Arábia Saudita, os Emirados Árabes Unidos — fizeram-no adicionando fornecedores ocidentais ou próximos do Ocidente a relações já existentes, e a comparação com a sua rival, detalhada no artigo da DefenceMENA sobre o Egito face à Argélia, é particularmente marcante neste ponto. A trajetória da Argélia, caso o alegado pacote chinês de caças se concretize, representaria o primeiro caso de uma força armada da região MENA a diversificar-se adicionando um segundo fornecedor não ocidental a um primeiro já não ocidental, sem qualquer plataforma ocidental no seu núcleo de combate. Isso é relevante para a forma como o resto da região interpreta o risco de fornecedor: sugere que a exposição a sanções e a dependência política podem ser geridas, até certo ponto, sem nunca entrar no sistema de controlo de exportações dos Estados Unidos ou da Europa — um modelo de diversificação diferente dos documentados noutras partes desta série, e que vale a pena observar à medida que as ambições de exportação de defesa da China no Norte de África crescem.
Fontes
- Dados do SIPRI via Morocco World News, março de 2026 — repartição dos fornecedores da Argélia em 2021-25 e 2016-20 (Rússia, China, Alemanha)
- Defence Security Asia, agosto de 2026 — negociação alegada do J-10CE/KJ-500, quantidades e calendário
- Defense News, fevereiro de 2026 — avistamento e contexto da entrega do Su-57
- Air Data News — reconhecimento pela Argélia do negócio do Su-57E
- North Africa Post — declarações oficiais dos EUA sobre a exposição à CAATSA relacionada com compras de armas russas
- Army Recognition, 2019 — decreto ONEX/ERIS/SCAFSE e parceiros tecnológicos estrangeiros
- Military Africa, janeiro de 2025 — acordo de montagem local das corvetas chinesas Tipo 056
- Defense News, 2016 — entrega da fragata alemã MEKO A-200AN
- Offshore Energy — contrato de navio de desembarque Fincantieri/Orizzonte Sistemi Navali para a marinha argelina
- Military Africa, 2023 — encomendas de drones turcos Anka-S e Aksungur
- Defense industry of Algeria, Wikipedia — visão geral da ONEX, ERIS, ECMK e outros produtores estatais