L’Égypte a-t-elle vraiment diversifié ses fournisseurs d’armement ?



L’Égypte achète plus d’armes étrangères qu’aucun État arabe hormis l’Arabie saoudite, et auprès de davantage de pays que presque toute autre armée au monde. Cette diversité est souvent lue comme une indépendance. Un examen plus attentif de qui construit, arme, ravitaille et répare chaque plateforme révèle une réalité plus nuancée : la dépendance n’a pas disparu, elle a été répartie.
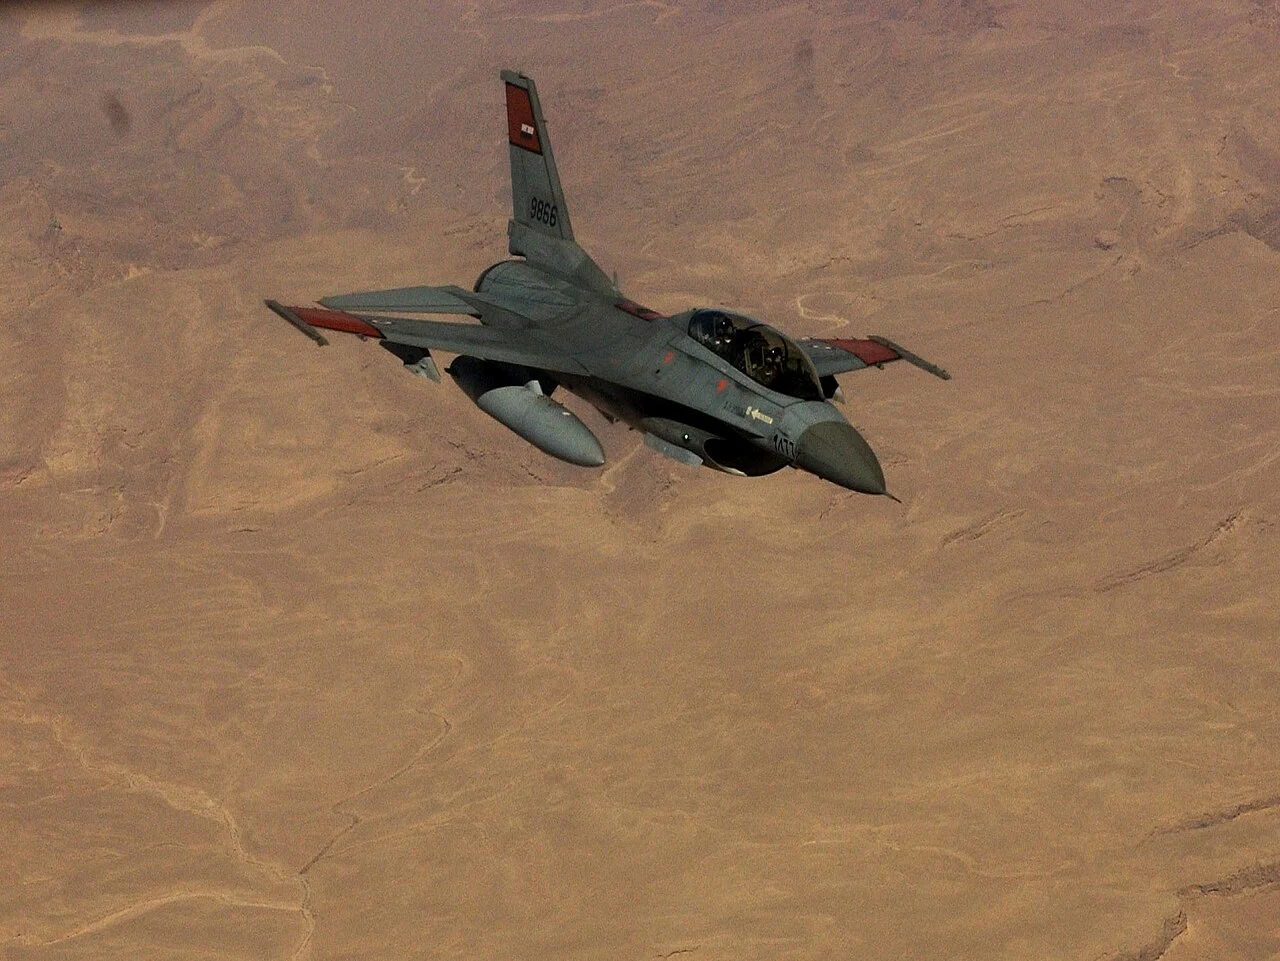
Photo : Un F-16 Fighting Falcon de l’armée de l’air égyptienne se prépare au ravitaillement en vol avec un KC-135 Stratotanker de l’US Air Force, novembre 2007. Crédit : U.S. Air Force photo/Staff Sgt. Amy Abbott, domaine public, via Wikimedia Commons
Points clés
- L’Égypte a été le septième importateur mondial d’armements en 2019-2023, recevant des plateformes majeures de Russie, France, Allemagne, Italie, États-Unis, Chine et Corée du Sud sur la même période, selon le SIPRI.
- L’achat de Su-35 a été abandonné après des avertissements explicites de Washington au titre du CAATSA, tandis que plus de 200 F-16 d’origine américaine restent l’ossature de l’armée de l’air, toujours liés aux pièces détachées, munitions et logiciels américains.
- La France, l’Allemagne et la Corée du Sud sont chacune passées de la simple vente à l’assemblage local, à la fabrication de composants ou au transfert de technologie via l’Organisation arabe pour l’industrialisation (AOI), le changement le plus significatif des cinq dernières années.
- Les avions de combat d’origine russe (MiG-29M/M2) et les systèmes de défense aérienne dépendent toujours d’une chaîne d’approvisionnement russe pour les moteurs, radars et munitions, difficile à substituer sans coût politique.
- La diversification a réduit l’exposition du Caire au levier politique d’un fournisseur unique, mais elle a multiplié le nombre de types de munitions, de contrats de maintenance et de filières de formation que les forces armées doivent entretenir en parallèle.
Une carte des fournisseurs sans ancrage unique
Les acquisitions d’armements égyptiennes depuis le milieu des années 2010 ressemblent moins à une liste d’achats qu’à une stratégie de couverture des risques. La base de données SIPRI sur les transferts d’armes montre que l’Égypte a reçu 20 avions de combat de Russie, 3 frégates et des missiles longue portée de France, 3 frégates et 2 sous-marins d’Allemagne, et 2 frégates d’Italie sur la seule période 2019-2023, en plus d’une relation de longue date avec les États-Unis dans le cadre du programme Foreign Military Sales, construite autour de la flotte de F-16. Ajoutez les obusiers automoteurs K9 de Corée du Sud, les drones chinois Wing Loong et WJ-700, et les frégates italiennes FREMM achetées plus tôt dans la décennie, et l’Égypte exploite désormais un éventail de plateformes d’origines nationales plus large que toute autre armée de l’air ou marine arabe, une diversité détaillée dans l’analyse de DefenceMENA sur la puissance militaire égyptienne en 2026 et dans sa comparaison avec l’Algérie, dont l’arsenal reste centré sur la Russie.
Cette diversification est délibérée. Le rapprochement du Caire avec la Russie et la France après 2013 fut une réponse directe à une suspension temporaire d’une partie de l’aide militaire américaine, décidée après le changement de gouvernement de cette année-là — un épisode que l’armée égyptienne n’a pas oublié. La leçon retenue au Caire est qu’un fournisseur dominant unique constitue une vulnérabilité politique, pas seulement une commodité logistique. Résultat, une décennie plus tard : une structure de force où aucun pays ne peut à lui seul menacer crédiblement de clouer au sol l’armée égyptienne en retenant son soutien — mais où l’Égypte gère à la place sept ou huit relations d’approvisionnement distinctes, chacune assortie de ses propres conditions politiques.
| Capacité | Fournisseur principal | Niveau de dépendance | Risque principal | Alternative |
|---|---|---|---|---|
| Avions de chasse (F-16) | États-Unis (Lockheed Martin) | Élevée | Pièces détachées, munitions et logiciels sous contrôle ITAR ; surveillance de l’utilisation finale | Extension de la flotte de Rafale ; MiG-29M pour les missions de haut niveau |
| Avions de chasse (Rafale) | France (Dassault Aviation) | Moyenne à élevée | Cellule et moteur Safran M88 à source unique ; licence française pour l’intégration d’armements | La coproduction via l’AOI réduit sans supprimer le contrôle français sur les systèmes clés |
| Avions de chasse (MiG-29M/M2) | Russie (RAC MiG) | Moyenne | Chaîne d’approvisionnement du moteur RD-33MK et des munitions ; risque CAATSA en cas d’extension | Limitée ; toute commande russe supplémentaire comporte un risque de sanctions |
| Défense aérienne | États-Unis / Allemagne (Diehl, mêlés à des systèmes soviétiques hérités) | Moyenne | Inventaire fragmenté entre systèmes américains de la famille Hawk/NASAMS et systèmes européens | Intégration locale par l’AOI sur certains sous-systèmes |
| Chars / blindés | États-Unis (M1A1 Abrams, coproduit) | Faible à moyenne | Conditions de licence de coproduction, composants de conduite de tir sous contrôle américain | L’assemblage local important réduit l’exposition |
| Systèmes navals (frégates, sous-marins) | Allemagne / France / Italie | Moyenne | Licences d’exportation européennes, intégration des systèmes de combat par plusieurs industriels | Construction locale de frégates en cours au chantier naval d’Alexandrie |
| Artillerie (K9 Thunder) | Corée du Sud (Hanwha) | Faible à moyenne | Production locale à un stade précoce, encore dépendante de sous-systèmes coréens | Transfert de technologie en cours à l’usine Factory 200 |
| Drones | Chine (Wing Loong, WJ-700) | Moyenne | Transparence limitée sur l’origine des munitions et des liaisons de données | Programmes de drones nationaux et coproduction turque (Hamza-1 avec Havelsan) |
| Avions d’entraînement | Chine (K-8E, sous licence) | Faible | Minime, largement localisée depuis les années 2000 | Déjà substituée grâce à la production de l’AOI |
Les niveaux de dépendance constituent une évaluation éditoriale de DefenceMENA fondée sur les sources listées ci-dessous, et non une notation officielle.
Une dépendance qui se lit par catégorie, pas par pays
Plateforme. La flotte de chasse égyptienne se répartit à peu près en trois : environ 200 F-16 de différents blocs, une flotte de Rafale constituée par les contrats de 2015 et 2021 et désormais visée par une demande de propositions pour 24 appareils supplémentaires qui porterait le total à 78, et une cinquantaine de MiG-29M/M2 livrés à partir de 2017. Chaque plateforme constitue un écosystème distinct, avec sa propre chaîne de pièces détachées, ses simulateurs et sa filière de formation des pilotes ; aucune ne peut remplacer une autre sans des années de reconversion.
Moteur. La flotte de F-16 fonctionne avec des moteurs Pratt & Whitney ou General Electric d’origine américaine, soumis aux contrôles d’exportation américains. Le Rafale dépend du Safran M88, à source unique française ; l’AOI égyptienne a développé une capacité de maintenance des moteurs Larzac plus petits utilisés sur les Alpha Jet, mais la révision complète du M88 n’a pas été localisée. Le RD-33MK du MiG-29M2 est entièrement d’origine russe, sans ligne de maintenance locale annoncée.
Armements et munitions. Les munitions constituent souvent le niveau le moins diversifié. Les missiles AIM-9 et AIM-120 d’origine américaine pour le F-16 nécessitent l’approbation du Département d’État pour chaque vente ; les munitions air-air et air-sol françaises pour le Rafale sont soumises à une licence distincte délivrée par Paris ; les missiles russes R-77 et R-73 pour le MiG-29M transitent par un canal séparé, contrôlé par Moscou. Posséder trois types de chasseurs implique de gérer trois relations distinctes de réapprovisionnement en munitions, chacune susceptible d’être ralentie par la décision politique de son propre fournisseur.
Capteurs. Les suites radar et de guerre électronique sont réparties de façon similaire : AN/APG-68 sur le F-16, RBE2 AESA de Thales sur le Rafale, Zhuk-ME sur le MiG-29M. Chacune nécessite son propre contrat de soutien logiciel et, pour le F-16 et le Rafale, l’aval américain ou français pour tout partage de technologie avec un pays tiers.
Logiciels. Les logiciels de mission, les liaisons de données et l’avionique du F-16 demeurent des systèmes fermés contrôlés depuis les États-Unis ; l’Égypte ne peut modifier les logiciels de vol ou d’armement sans la coopération américaine. L’écosystème logiciel du Rafale reste tout aussi fermé, contrôlé par Dassault et Thales, bien que la France se soit historiquement montrée plus souple face aux demandes d’intégration des clients export, comme l’illustrent d’autres opérateurs de Rafale.
Maintenance. C’est ici que le tableau a le plus évolué depuis 2020. L’AOI assure désormais la maintenance structurelle et, depuis 2024, une partie de la fabrication de composants pour le Rafale dans le cadre d’un partenariat élargi avec Dassault Aviation, et a signé en septembre 2024 un accord avec Safran couvrant la maintenance des moteurs Larzac en Égypte. L’AOI a présenté des composants de voilure de Rafale fabriqués en Égypte lors du salon EDEX 2025, preuve d’un glissement réel, quoique partiel, de la simple maintenance vers une participation industrielle au niveau des composants. Aucune capacité de maintenance locale comparable n’existe encore pour les systèmes d’origine russe du MiG-29M.
Politique. Chaque vente d’origine américaine à l’Égypte requiert une notification au Département d’État et souvent au Congrès via le processus Foreign Military Sales de la DSCA, assortie d’une surveillance de l’utilisation finale. La France applique son propre régime de licence d’exportation, généralement moins contesté publiquement que le processus américain mais restant un point de veto souverain. La volonté de la Russie de vendre d’autres avions de combat haut de gamme à l’Égypte est désormais contrainte moins par les préférences de Moscou que par la menace CAATSA de Washington, comme l’a démontré en pratique l’abandon par l’Égypte de son projet d’achat de Su-35 après que le secrétaire d’État Mike Pompeo eut averti que la loi CAATSA imposerait des sanctions si l’accord se concrétisait.
Exposition aux sanctions et aux contrôles d’exportation
Le contact le plus direct de l’Égypte avec le CAATSA concerne le Su-35. Le Caire avait signé un contrat d’environ 2 milliards de dollars pour le chasseur russe en 2018, mais après des avertissements américains répétés — dont la déclaration explicite de Pompeo selon laquelle des sanctions CAATSA suivraient — la commande a été discrètement abandonnée vers 2020-2022, certaines informations suggérant que des cellules ont ensuite été détournées vers l’Iran. L’Égypte a acheté des Rafale à la place. Cet épisode montre que le CAATSA fonctionne moins comme un déclencheur automatique que comme une dissuasion crédible : aucune sanction n’a été réellement imposée, car l’achat contesté n’a finalement jamais abouti.
Pour la flotte de F-16, l’exposition passe par les mécanismes ordinaires de l’ITAR et du FMS plutôt que par le CAATSA : chaque vente majeure, de l’approbation en 2025 du système NASAMS à la modernisation de vedettes lance-missiles la même année, transite par une notification de la DSCA, assortie d’une surveillance de l’utilisation finale et de restrictions de réexportation, conditions standard de tout dossier FMS. Il ne s’agit pas de sanctions ; c’est le coût ordinaire de l’exploitation de systèmes d’origine américaine, applicable quel que soit l’état des relations américano-égyptiennes.
Les systèmes russes déjà en service — la flotte de MiG-29M/M2, des équipements de défense aérienne plus anciens — relèvent d’une autre catégorie. Ils ont été livrés avant l’intensification de la surveillance à l’ère du CAATSA et ne font pas aujourd’hui l’objet de nouvelles sanctions pour leur exploitation continue, mais toute expansion significative de la relation russe, avions supplémentaires, nouveaux systèmes de défense aérienne, relancerait le même calcul politique qui a mis fin à l’accord sur les Su-35.
Industrie locale et ce qu’elle peut reprendre
La trajectoire de l’AOI au cours de la dernière décennie constitue la preuve la plus claire que la stratégie de diversification égyptienne comporte un volet industriel, pas seulement un volet achat. Le programme d’avions-écoles K-8E avec la Chine, en cours depuis le début des années 2000, montre à quoi ressemble une filière de localisation mature : plus d’une centaine d’appareils assemblés localement, avec une dépendance étrangère résiduelle limitée à quelques sous-systèmes. La relation Rafale suit une trajectoire similaire mais plus précoce, de la maintenance à la fabrication de composants depuis 2021, et l’accord K9 avec la Corée du Sud inclut explicitement un transfert de technologie et une production égyptienne à l’usine Factory 200.
Ce que l’AOI ne peut pas encore faire, c’est concevoir et certifier de A à Z un avion de combat moderne, un système de combat naval ou un radar de défense aérienne haut de gamme. Son rôle demeure celui d’un producteur sous licence de confiance, de plus en plus compétent, et d’un partenaire de maintenance au sein de multiples architectures étrangères, plutôt que celui d’un développeur indépendant. Cette distinction compte pour évaluer l’autonomie réelle qu’a effectivement achetée la stratégie de diversification.
Alternatives
Pour la pérennisation à long terme de la flotte de F-16, les alternatives concrètes dont dispose l’Égypte sont limitées : étendre la flotte de Rafale vers l’objectif annoncé de 78 appareils réduit la dépendance envers un fournisseur occidental unique sans échapper pour autant aux cadres occidentaux de contrôle des exportations. Une autre option, politiquement improbable, serait l’achat d’avions russes supplémentaires, ce qui rouvrirait la question du CAATSA. Pour la défense aérienne, les systèmes européens allemands et français offrent des alternatives partielles à un inventaire mixte fragmenté, bien que les coûts d’intégration ne soient pas négligeables. Pour l’artillerie et les systèmes terrestres, le modèle sud-coréen — l’approche de transfert de technologie de Hanwha avec le K9 — offre un modèle que l’Égypte pourrait étendre à d’autres catégories, Séoul ayant historiquement imposé moins de restrictions d’utilisation finale que Washington ou Moscou. Aucune de ces options n’élimine la dépendance étrangère ; chacune change simplement le gouvernement qui détient un levier sur quel système.
Coût du changement de fournisseur
Chaque type de chasseur exploité par l’Égypte forme ses propres pilotes, nécessite ses propres simulateurs et dépend d’une infrastructure de base construite autour de munitions, de carburant et d’équipements de maintenance spécifiques. Retirer la flotte de F-16 au profit d’une force tout-Rafale ou tout-MiG-29 n’est pas un exercice théorique : cela impliquerait de reconvertir plusieurs milliers de personnels, de reconstruire des chaînes logistiques pour une seule famille de munitions, et d’absorber plusieurs années de disponibilité opérationnelle réduite pendant la transition. La même logique s’applique au niveau naval, où les navires construits en Allemagne, en France et en Italie embarquent chacun des systèmes de combat, des capteurs et des armements différents, que les équipages et installations à terre égyptiens doivent soutenir en parallèle. La diversification a acheté une flexibilité politique ; elle signifie aussi que l’Égypte paie désormais le coût fixe de la maintenance, de la formation et du stockage de munitions pour plusieurs systèmes à la fois, au lieu d’un seul.
Diversification : ce qu’elle a résolu et ce qu’elle a compliqué
L’Égypte est l’illustration la plus nette dans la région de l’arbitrage propre à la diversification. Répartir les acquisitions entre États-Unis, France, Russie, Allemagne, Italie, Chine et Corée du Sud signifie qu’aucun fournisseur unique ne peut tenir en otage l’ensemble de l’armée de l’air ou de la marine du Caire à cause d’un différend bilatéral, un réel gain de flexibilité stratégique comparé à la dépendance quasi totale envers l’équipement soviétique puis américain des décennies précédentes. L’expérience égyptienne de 2013-2014, avec la suspension partielle de l’aide américaine, est la cause directe de cette stratégie, et à cette aune, elle a fonctionné : le Caire dispose aujourd’hui d’options qui n’existaient pas il y a dix ans.
Le coût, c’est la complexité. L’armée de l’air doit à elle seule entretenir des stocks de munitions distincts, des filières de formation, des simulateurs et des contrats de maintenance pour les flottes de F-16, de Rafale et de MiG-29M simultanément, une charge logistique qui n’existait pas dans un modèle à fournisseur unique. La marine fait face à un défi comparable avec des navires construits en Allemagne, en France et en Italie. Chaque nouvelle relation avec un fournisseur réduit le risque politique à la marge tout en ajoutant un coût administratif et logistique fixe qui perdure pendant toute la durée de vie opérationnelle de la plateforme, généralement des décennies.
Indice d’autonomie de défense DefenceMENA : Égypte
| Critère | Pondération | Score | Justification |
|---|---|---|---|
| Fabrication nationale | 20 | 9 | L’AOI produit des avions-écoles, des composants de Rafale en expansion et des obusiers sous licence, mais aucun chasseur ou grand navire de guerre de conception indigène |
| Maintenance locale | 15 | 8 | Capacité réelle de maintenance des moteurs Rafale et Alpha Jet depuis 2024 ; limitée pour les systèmes d’origine russe et allemande |
| Munitions locales | 15 | 4 | Les munitions pour F-16, Rafale et MiG-29M sont toutes importées de leurs fournisseurs respectifs, avec une production nationale minimale |
| Diversification des fournisseurs | 15 | 13 | Parmi les inventaires les plus diversifiés de la région, couvrant plus de sept pays fournisseurs |
| Composants critiques | 15 | 5 | Moteurs, radars et logiciels de mission de toutes les plateformes majeures restent sous contrôle étranger |
| Transfert de technologie | 10 | 7 | Accords de transfert actifs avec la France (composants Rafale) et la Corée du Sud (K9), moins avec les États-Unis ou la Russie |
| Exposition aux contrôles d’exportation | 10 | 4 | Forte exposition ITAR/FMS pour la flotte de F-16, plus une sensibilité CAATSA démontrée sur le dossier Su-35 |
Total : 50/100. Indice analytique éditorial de DefenceMENA, non un classement officiel.
Pourquoi c’est important pour la région MENA
L’Égypte est souvent citée ailleurs dans cette série comme le cas d’école de la diversification des fournisseurs, et la comparaison est méritée : aucune autre armée arabe ne gère autant de relations fournisseurs distinctes et technologiquement sérieuses à la fois. Mais le cas égyptien révèle aussi les limites de la diversification comme stratégie. Répartir le risque entre sept ou huit fournisseurs n’a pas produit une base industrielle de défense autonome ; cela a produit une structure de dépendance plus résiliente mais plus complexe, où le rôle croissant de l’AOI dans la maintenance et la fabrication de composants constitue un véritable progrès sans pour autant équivaloir à l’indépendance. Pour les voisins qui envisagent d’imiter le modèle égyptien, la leçon est que la diversification achète une marge de manœuvre politique, pas l’autosuffisance, et que cette marge a un prix logistique permanent.
Sources
- SIPRI Yearbook 2024, International Arms Transfers (2024)
- SIPRI, Trends in International Arms Transfers 2023 (2024)
- Notification de la Defense Security Cooperation Agency via GlobalSecurity.org, Egypt – National Advanced Surface-to-Air Missile System (2025)
- The Defense Post, US Approves Sale of Modernization Kits for Egypt’s Fast Missile Craft (2025)
- Anadolu Agency, Pompeo: Egypt would face sanctions over Russian Su-35s (2019)
- Military Africa, Egypt’s Sukhoi Su-35Es sold to Iran due to US pressure (2022)
- Safran Group, AOI and Safran sign agreement for Larzac engine maintenance in Egypt (2024)
- Army Recognition, EDEX 2025: Egypt begins certified Rafale component production (2025)
- Defense News, Egypt inks $1.7 billion deal for K9 howitzers from South Korea (2022)
- Army Recognition, Egypt launches local production of K9A1 Thunder howitzer (2026)
- defenceWeb, TKMS launches Egypt’s fourth Type 209 submarine and confirms local frigate production (2021)
- Army Recognition, Egypt sends proposal request to France for 24 additional Rafale fighters (2026)