


O Pequeno Exército de Omã Depende de Poucos Fornecedores Demais?

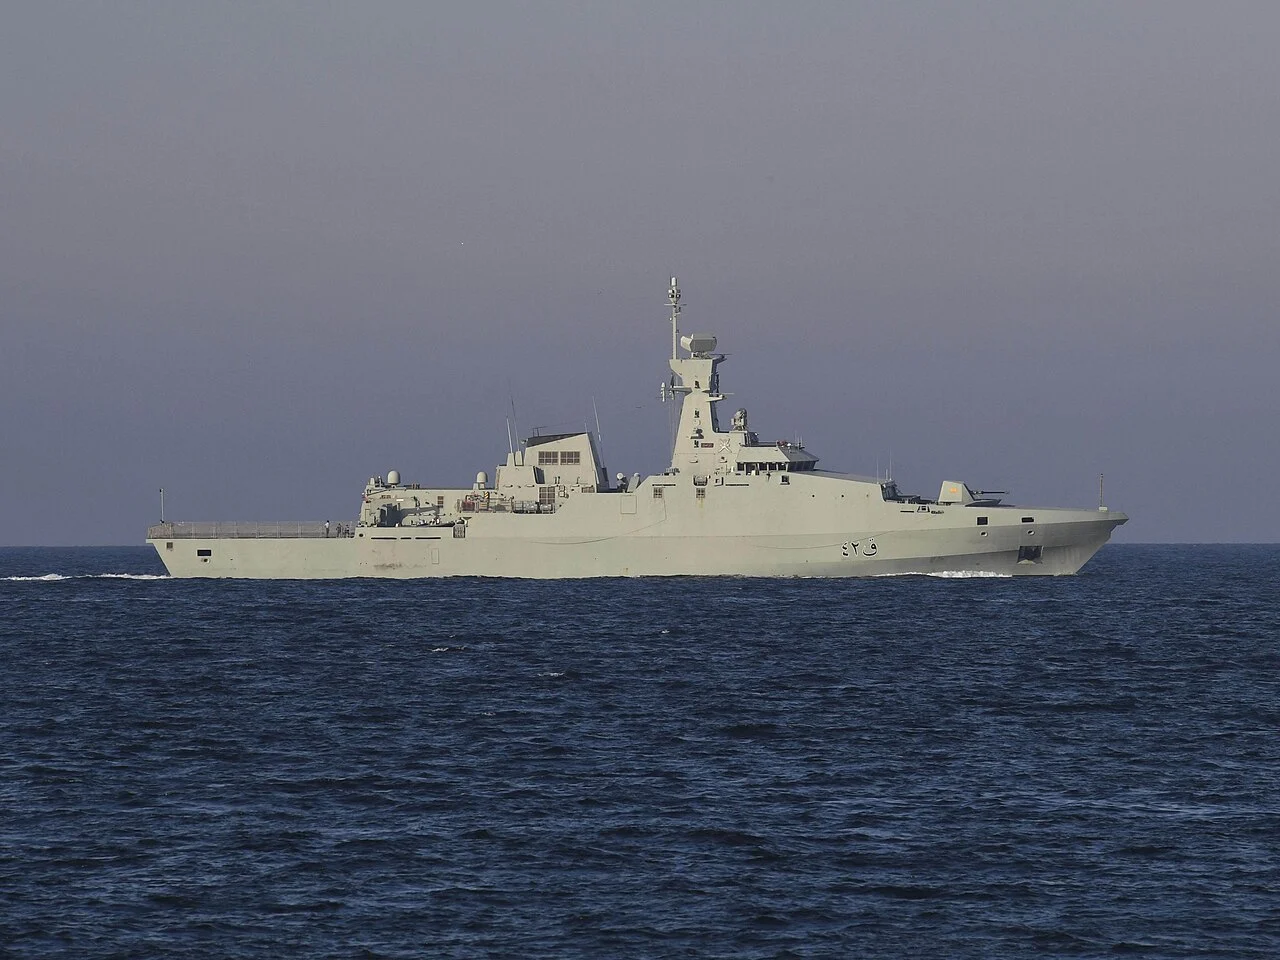


Omã mantém uma das forças armadas mais reduzidas do Golfo, construída quase inteiramente sobre equipamento britânico, americano e, cada vez mais, turco, numa posição a cavalo sobre o estreito de Ormuz. A sua lista de fornecedores é tão curta que uma única decisão de licenciamento em Londres ou Washington pode determinar se os seus próprios caças continuam a voar.
Foto: a corveta da classe Khareef Al-Rasikh, da Royal Navy of Oman, construída pela BAE Systems no Reino Unido, durante um exercício multilateral no golfo Árabe, em 6 de fevereiro de 2018. Crédito: foto da Marinha dos EUA por MC2 Kevin J. Steinberg, domínio público, via Wikimedia Commons.
Pontos-chave
- Toda a frota de caças de Omã — 12 Eurofighter Typhoon e cerca de duas dezenas de F-16C/D — passa por dois regimes distintos de licenciamento de exportação: uma licença geral britânica que restringe os bens ligados ao Typhoon destinados a Omã a uso de manutenção, e as regras americanas de vendas militares ao estrangeiro que condicionam peças, software e munições do F-16.
- Omã não apresenta exposição relevante ao CAATSA: o país não possui sistemas russos ou chineses de grande porte, o que o torna, entre os países já cobertos por esta série, o caso com o perfil de risco de sanções mais limpo.
- A indústria local é estreita e recente: uma fábrica de munições leves aberta em 2015 e uma oficina de manutenção de nível de depósito para veículos turcos, inaugurada em 2022, são, na prática, os únicos verdadeiros pontos de produção e manutenção locais.
- Uma aprovação americana de setembro de 2026 para o apoio logístico dos F-16 e um acordo de transferência de tecnologia assinado em junho de 2026 com um fabricante europeu de munições ocorreram no mesmo ano em que ataques iranianos atingiram portos omanenses, evidenciando a pouca margem que a cadeia de abastecimento possui.
- Omã acrescentou fornecedores turcos, singapurenses, tailandeses e noruegueses aos seus parceiros tradicionais britânico e americano, mas essa diversificação acrescentou sobretudo novas linhas logísticas, sem reduzir de forma significativa a dependência política dos Estados Unidos e do Reino Unido para os seus caças de linha de frente.
Uma força pequena, uma lista curta de fornecedores
As forças armadas de Omã foram concebidas para um conjunto restrito de missões: proteger os acessos ao estreito de Ormuz, vigiar um litoral longo e pouco povoado e manter uma dissuasão convencional suficiente para ser levada a sério por vizinhos maiores. A força aérea conta com menos de 40 caças, o exército tem menos de 300 carros de combate e a marinha nunca operou mais do que um punhado de navios de superfície do porte de uma corveta. Essa pequena dimensão altera a forma como a dependência funciona: Omã não lida com sete fornecedores espalhados por uma dúzia de famílias de plataformas, como o Egito, nem opera três tipos de caças incompatíveis em simultâneo, como o Catar. Depende de dois ou três governos para quase tudo o que voa ou dispara, o que concentra o risco ao mesmo tempo que simplifica a logística.
O núcleo da força aérea é britânico e americano. A Royal Air Force of Oman (RAFO) opera 12 Eurofighter Typhoon entregues no âmbito de um contrato de cerca de 2,5 mil milhões de libras firmado em 2012 com a BAE Systems, que também cobriu oito aviões de treino avançado BAE Hawk Mk166/203, entregues entre 2016 e 2017 (FlightGlobal; Quwa). Junto aos Typhoon estão cerca de duas dezenas de F-16C/D Block 50, os primeiros 12 entregues a partir de 2005 e outros 12 encomendados em dezembro de 2011 num processo distinto de Vendas Militares Estrangeiras dos EUA, com entregas a partir de 2014 (F-16.net). Em setembro de 2026, o Departamento de Estado dos EUA aprovou um novo pacote de apoio logístico para os F-16, avaliado em 188 milhões de dólares, cobrindo peças, apoio de software e equipamento de solo — uma notificação de aparência rotineira que, ainda assim, confirma o quanto a disponibilidade diária da frota continua a passar por Washington (The Defense Post).
Em terra, o blindado mais pesado do exército continua a ser o britânico Challenger 2, com 38 unidades recebidas entre 1993 e 2001, complementado por carros americanos M60A1/A3 mais antigos, adquiridos nas décadas de 1980 e 1990 (Army Technology). A parte mais moderna das forças terrestres é turca: 172 viaturas blindadas sobre rodas FNSS PARS III, em configurações 6×6 e 8×8, encomendadas num contrato de cerca de 500 milhões de dólares em 2015 e totalmente entregues até 2020 (Quwa). No mar, três corvetas da classe Khareef, construídas pela BAE no âmbito de um contrato de 2007 avaliado em cerca de 400 milhões de libras, formam a espinha dorsal da capacidade de combate da Royal Navy of Oman, apoiadas por quatro patrulhas da classe Al-Ofouq construídas pelo estaleiro singapurense ST Marine e equipadas com sistema de gestão de combate Thales, radar de vigilância Thales Variant e sensor eletro-ótico Thales STIR — um recordatório de que até um casco “singapurense” transporta sensores franceses (Shephard Media). Um contrato assinado em dezembro de 2024 com o estaleiro tailandês Marsun para quatro embarcações de desembarque, descrito pelo ministério da Defesa como incluindo uma componente de localização, aponta para um conjunto de fornecedores navais mais amplo, mas ainda pouco profundo (Naval News).
Não havia, antes da publicação, uma repartição completa por fornecedor específica para Omã na base de dados do SIPRI referente a 2021–2025; Omã não figura nas listas dos dez maiores importadores mundiais de armas divulgadas pelo SIPRI para esse período, que destacam antes Estados do Golfo maiores, como a Arábia Saudita e o Catar, o que é consistente com a dimensão absoluta reduzida das compras omanenses (The Week, citando o SIPRI).
Mapa de dependências
| Capacidade | Principal fornecedor | Nível de dependência | Principal risco | Alternativa |
|---|---|---|---|---|
| Caças | Reino Unido (Typhoon), Estados Unidos (F-16) | Alta | Licença de exportação britânica limitada à manutenção; condicionalidade americana FMS/ITAR sobre peças e software | Nenhuma alternativa contratada; mais provável expandir os tipos existentes do que mudar de fornecedor |
| Defesa aérea | Estados Unidos/Noruega (NASAMS — Raytheon/Kongsberg) | Média-Alta | Uma única família de sistemas de médio alcance; míssil e software sob controlo de exportação dos EUA | Cheongung-II sul-coreano ou sistemas europeus teoricamente disponíveis, nenhum contratado |
| Carros de combate/blindados | Reino Unido (Challenger 2), Türkiye (FNSS PARS III) | Média | Frota de Challenger 2 envelhecida sem contrato de modernização confirmado; frota PARS dependente da FNSS para peças | Possível modernização futura via RBSL (Reino Unido), ou mais blindados turcos/asiáticos |
| Helicópteros | Multinacional (NH90 — França/Itália/Países Baixos), Estados Unidos (Bell), origem britânica (Super Lynx) | Média | O apoio ao NH90 passa por um consórcio industrial de quatro países, não por um único fabricante | Já diversificado por três blocos de fornecedores; necessidade limitada de acrescentar mais |
| Sistemas navais | Reino Unido (BAE, classe Khareef), Singapura/França (cascos ST Marine, sensores Thales), Tailândia (Marsun, prospetivo) | Alta | Uma frota minúscula repartida por quatro países construtores e pelo menos dois fornecedores de sensores | A parceria com a Marsun sugere uma deslocação para estaleiros asiáticos; ainda sem construtor naval indígena |
| Drones | Misto e pouco claro — contratos americanos ligados ao Insitu ScanEagle e tipo sul-coreano Gryphon referidos | Baixa-Média (dados limitados) | A informação em fontes abertas sobre tipos e quantidades exatos é escassa e parcialmente não confirmada | Informação pública insuficiente para avaliação |
| Mísseis/munições | Estados Unidos (JSOW, TOW), Noruega/Estados Unidos (mísséis NASAMS) | Alta | Munições guiadas inteiramente importadas; produção nacional limitada a munições de armas leves | Memorando de entendimento de 2026 com o fabricante checo-eslovaco MSM Group para transferência de tecnologia em calibres médios e pesados, ainda não comprovado |
Os níveis de dependência constituem uma avaliação editorial da DefenceMENA baseada nas fontes listadas abaixo, e não uma classificação oficial.
A dependência por categoria
Plataforma: concentrada em dois tipos ocidentais para caças (Typhoon, F-16) e numa família turca para blindados sobre rodas (PARS III), estando as frotas de carros de combate Challenger 2 e M60 já desatualizadas. Motor: o Eurojet EJ200 (consórcio europeu de quatro países) para o Typhoon e motores Pratt & Whitney/General Electric para a frota de F-16 — nenhum construído ou revisto em Omã. Armamento: as munições guiadas ar-superfície (JSOW), os míssis antitanque (TOW) e os interceptores NASAMS são todos de origem americana ou norueguesa; apenas as munições de armas leves são fabricadas localmente. Sensores: o radar e o conjunto eletro-ótico Thales das patrulhas Al-Ofouq, bem como o radar Captor do Typhoon (um produto europeu de quatro países), ficam fora do controlo omanense. Software: o software de missão das frotas de F-16 e Typhoon é propriedade dos respetivos consórcios fabricantes; Omã não tem capacidade indígena declarada de software de missão. Manutenção: a excepção clara é a oficina de manutenção de nível de depósito criada pela FNSS em julho de 2022 para a frota PARS III em Omã, que também visa desenvolver capacidade local de peças sobresselentes — um verdadeiro, ainda que limitado, polo de manutenção local (Army Technology). Política: toda transação relevante de F-16, JSOW e TOW passa pelo processo de notificação da Lei de Controlo de Exportação de Armas dos EUA, enquanto os bens ligados ao Typhoon destinados a Omã são regidos por uma Licença Geral de Exportação britânica, reemitida em 11 de março de 2026, que limita explicitamente as exportações finais para Omã (juntamente com Kuwait, Catar, Arábia Saudita e Türkiye) a uso de manutenção do programa colaborativo Typhoon (Governo do Reino Unido). Industrial: a Oman Munition Production Company (OMPC), fundada em 2014 e financiada pelos fundos de pensões da segurança e das forças armadas, e não pelo orçamento do Estado, fabrica munições de armas leves em 5,56 mm, 7,62 mm e 9 mm; um memorando assinado em junho de 2026 com o grupo checo-eslovaco MSM visa estender essa capacidade a calibres médios e pesados através de transferência de tecnologia, embora nenhuma produção tenha sido reportada até agora (Aviation & Defence Universe).
Exposição ao controlo de exportações, sem CAATSA
Omã é o primeiro país cobertos por esta série a não apresentar praticamente nenhuma exposição relevante ao CAATSA: as fontes abertas não registam aquisições russas ou chinesas de grande porte, nem exercícios conjuntos ou negociações de compra com Moscovo ou Pequim numa escala capaz de atrair o escrutínio das sanções americanas. Isto distingue Omã da Argélia ou do Egito, onde uma única encomenda russa gerou anos de atrito diplomático.
O que Omã efetivamente carrega é uma camada densa de controlo de exportação aliado. Todo processo de apoio logístico ao F-16, incluindo o pacote de 188 milhões de dólares aprovado em setembro de 2026, é notificado ao Congresso dos EUA nos termos da Lei de Controlo de Exportação de Armas e sujeito a monitorização de utilização final depois de entregue (The Defense Post). As 48 munições JSOW AGM-154C notificadas em novembro de 2022, num valor estimado de 385 milhões de dólares, e um aviso publicado no Federal Register em 2024 sobre 301 míssis TOW 2B, carregam ambos as mesmas condições: Omã pode operar as munições, mas não pode modificá-las, reexportá-las ou realizar engenharia inversa sem aprovação dos EUA (The Defense Post; Federal Register). Do lado britânico, a licença geral de exportação específica para o Typhoon é ainda mais restrita: permite que empresas do Reino Unido e de nações parceiras enviem a Omã bens ligados ao programa colaborativo Typhoon apenas para manutenção dos aparelhos já em serviço, não para nova produção ou melhorias de capacidade, que exigem uma licença separada, avaliada caso a caso (Governo do Reino Unido). Na prática, isto significa que dois dos três tipos de caças de Omã só continuam a voar graças a licenças que uma mudança de política em Londres ou Washington poderia restringir em qualquer momento — uma dependência política muito anterior ao CAATSA e sem relação com ele.
O que a indústria local pode assumir
Existem dois pontos concretos, ambos estreitos por natureza. A linha de munições de armas leves da OMPC, em funcionamento desde 2016, cobre os calibres usados pela infantaria e pelas forças de segurança de Omã, mas nada além disso; o memorando de 2026 com o MSM Group é um primeiro passo rumo à produção de calibres médios e pesados, ainda na fase de memorando, sem resultado confirmado (Aviation & Defence Universe). A oficina de nível de depósito criada pela FNSS em 2022 para a frota PARS III é o exemplo mais claro de sucesso em transferência de tecnologia: um acordo de apoio logístico de 20 anos ligado ao contrato original de veículos de 2015, acompanhado de uma oficina de reparação dedicada, construída especificamente para reduzir as viagens de ida e volta à Türkiye para manutenções de maior porte (Army Technology). Nenhum destes dois pontos toca a frota de caças, o sistema de defesa aérea ou as munições guiadas, que permanecem inteiramente dependentes de apoio estrangeiro.
Alternativas
Para os caças, Omã não dispõe de qualquer alternativa contratada aos seus tipos britânico e americano; uma mudança para, por exemplo, FA-50 sul-coreanos ou mais Typhoon provenientes de outra linha de produção parceira seria tecnicamente possível, mas nada indica que esteja em negociação. Para a defesa aérea, o Cheongung-II sul-coreano (já vendido aos Emirados Árabes Unidos e ao Iraque) e vários sistemas europeus são opções futuras plausíveis caso Omã quisesse reduzir a dependência de uma única família americano-norueguesa de médio alcance, embora nada sugira que isso seja iminente. Para os blindados, continuar a depender da FNSS para a manutenção dos PARS III é o caminho mais prático; substituir a envelhecida frota de Challenger 2 implicaria provavelmente uma modernização do tipo Challenger 3 através da RBSL no Reino Unido, ou uma compra de carro de combate inteiramente novo, nenhuma das quais confirmada. Para as munições, a via de transferência de tecnologia com o MSM Group é a única diversificação visível, e levará anos, se avançar, até atingir uma produção significativa. Nenhuma destas opções é uma solução de curto prazo; cada uma exigiria anos de qualificação, formação e acumulação de stocks de peças em paralelo antes de reduzir a dependência de Omã em relação aos seus fornecedores atuais.
Custo de mudança de fornecedor
Os custos de mudança de fornecedor são elevados para Omã precisamente por a sua força ser tão pequena: não existe um grande reservatório nacional de pilotos ou técnicos para redistribuir por um novo tipo de equipamento, pelo que introduzir um caça, sistema de defesa aérea ou carro de combate diferente significa reformar de uma só vez uma fração proporcionalmente maior de toda a força. Pilotos, técnicos de manutenção e equipas de solo dos Typhoon e dos F-16 são formados segundo currículos britânico e americano há mais de uma década; as equipas do NASAMS estão ligadas a doutrina e ligações de dados norueguesas e americanas; os mecânicos dos PARS III trabalham a partir dos manuais técnicos da FNSS. Mudar qualquer um destes sistemas implica novos simuladores, novo armazenamento de peças sobresselentes, novos stocks de munições compatíveis com novos sensores e lançadores, e nova integração com as redes de comando e sensores existentes — custos que pesam de forma particularmente forte numa força desta dimensão, onde existe pouca margem para absorver um período de transição.
Diversificação: um problema resolvido, outro criado
A adição gradual de blindados turcos, construtores navais singapurenses e tailandeses, e tecnologia de defesa aérea norueguesa, junto ao núcleo tradicional britânico e americano, reduziu o risco de que a falha de uma única relação paralisasse toda a força. Não reduziu, de forma significativa, a dependência política dos Estados Unidos e do Reino Unido, porque os dois fornecedores que mais importam — para caças e munições guiadas — não mudaram. O que a diversificação fez foi multiplicar o número de cadeias logísticas, percursos de formação e sistemas de peças sobresselentes que um ministério da Defesa de pequena dimensão tem de gerir: peças PARS III provenientes da Türkiye, apoio ao NH90 assegurado por um consórcio europeu de quatro países, sensores Thales encaminhados através de um construtor de cascos singapurense, e agora um potencial parceiro para tecnologia de munições na Europa Central. Para uma força desta dimensão, essa complexidade administrativa é, em si mesma, um custo, mesmo quando compra alguma segurança contra as intempéries políticas de um determinado fornecedor.
Índice de Autonomia
| Critério | Peso | Pontuação | Justificação |
|---|---|---|---|
| Fabricação doméstica | 20 | 3 | Nenhuma fabricação de plataformas; apenas munições de armas leves produzidas localmente |
| Manutenção local | 15 | 4 | Verdadeira oficina de nível de depósito apenas para os PARS III; caças, defesa aérea e sistemas de combate navais mantidos no estrangeiro |
| Munições locais | 15 | 3 | Autossuficiência em munições de armas leves desde 2016; calibres médios e pesados ainda na fase de memorando, não comprovado |
| Diversificação de fornecedores | 15 | 5 | Três fornecedores principais (Reino Unido, Estados Unidos, Türkiye) mais ligações mais modestas com Singapura, Tailândia e Noruega; menos do que o Egito ou o Catar |
| Componentes críticos | 15 | 2 | Motores, radares, sensores e munições guiadas quase inteiramente de origem estrangeira |
| Transferência de tecnologia | 10 | 4 | O acordo logístico de 20 anos e a oficina de depósito da FNSS, bem como o memorando de 2026 com o MSM Group, são exemplos reais mas limitados |
| Exposição ao controlo de exportações | 10 | 4 | Sem risco CAATSA, mas com condições FMS/ITAR americanas documentadas e vinculativas, e uma licença britânica do Typhoon limitada à manutenção |
| Total | 100 | 25 |
Índice analítico editorial da DefenceMENA, e não uma classificação oficial.
Por que isso importa para a região MENA
Omã recorda que o risco de dependência não é proporcional apenas à dimensão da lista de compras de uma força armada. Uma força pequena, concentrada em dois ou três fornecedores, pode estar tão exposta quanto uma força maior repartida por sete, porque dispõe de menos pilotos, técnicos e células de reserva para absorver uma disrupção. A sua posição no estreito de Ormuz agudiza essa exposição: Omã absorveu ataques iranianos aos seus próprios portos em 2026, enquanto os seus caças de linha de frente continuavam dependentes de sistemas de licenciamento britânicos e americanos para a sua disponibilidade diária (ver o perfil complementar da DefenceMENA, Forças Armadas de Omã: pequenas, mas na linha da frente do Ormuz, sobre como a guerra iraniana de 2026 atingiu território omanense). Para uma região onde vários pequenos Estados do Golfo e do mar Vermelho enfrentam uma aritmética semelhante — orçamentos limitados, efetivos limitados e um punhado de fornecedores aliados — a experiência omanense com polos de manutenção local estreitos mas reais, como a oficina de depósito da FNSS ligada à Türkiye, sugere que ganhos significativos de autonomia para forças armadas pequenas tendem a vir de algumas parcerias de manutenção bem escolhidas, mais do que de tentativas de fabricação doméstica abrangente. O mesmo cálculo aplica-se à relação duradoura de Omã com o Reino Unido, que continua a ser o fornecedor mais determinante do qual o país nunca se diversificou formalmente.
Fontes
- FlightGlobal — encomenda de Typhoon por Omã
- Quwa — entregas de Typhoon a Omã
- F-16.net — entregas de F-16 a Omã, 2014
- The Defense Post — aprovação americana de 188 milhões $ para apoio aos F-16 de Omã, setembro de 2026
- Army Technology — carro de combate Challenger 2
- Quwa — FNSS entrega primeiro lote de PARS III a Omã
- Army Technology — contrato de oficina de manutenção de nível de depósito da FNSS, Omã
- Shephard Media — entregas de patrulhas Al-Ofouq pela ST Marine
- Naval News — Omã contrata Marsun para embarcações de desembarque, dezembro de 2024
- The Defense Post — aprovação americana da venda de JSOW a Omã, novembro de 2022
- Federal Register — notificação de mísséis TOW 2B para Omã, agosto de 2024
- Governo do Reino Unido — licença geral de exportação, bens colaborativos do Typhoon, março de 2026
- Aviation & Defence Universe — memorando OMPC-MSM Group, junho de 2026
- The Week, citando o SIPRI — tendências das transferências internacionais de armas, 2025
- Wikipedia — ataques iranianos a Omã em 2026 (contexto)


