La petite armée omanaise dépend-elle de trop peu de fournisseurs ?



Oman aligne l’une des armées les plus réduites du Golfe, construite presque entièrement sur du matériel britannique, américain et, de plus en plus, turc, à cheval sur le détroit d’Ormuz. Sa liste de fournisseurs est si courte qu’une seule décision de licence prise à Londres ou à Washington peut déterminer si ses propres avions restent en état de voler.
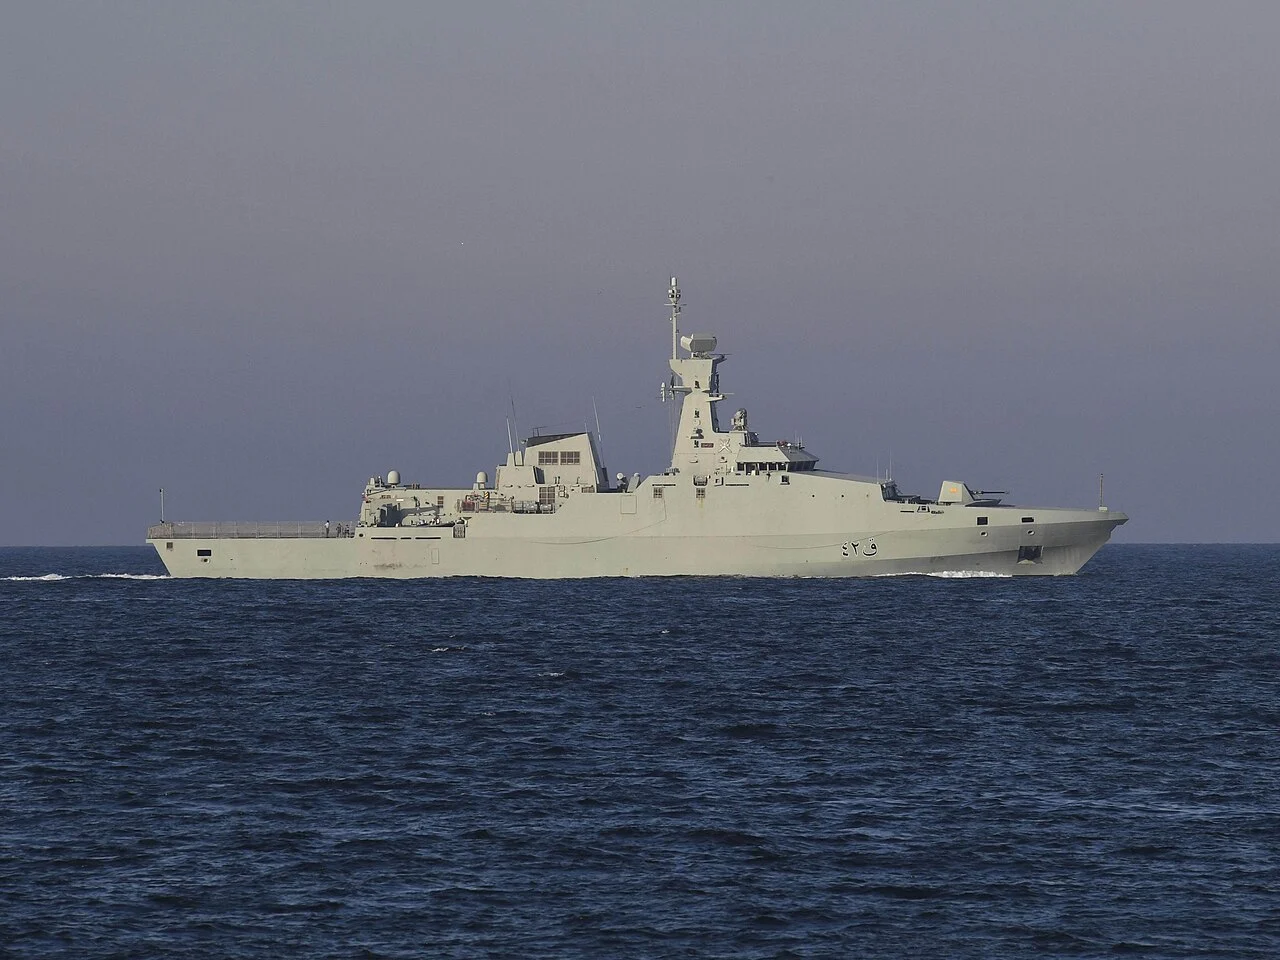
Photo : la corvette de classe Khareef Al-Rasikh de la Royal Navy of Oman, construite par BAE Systems au Royaume-Uni, lors d’un exercice multilatéral dans le golfe Arabique, le 6 février 2018. Crédit : photo de la marine américaine par MC2 Kevin J. Steinberg, domaine public, via Wikimedia Commons.
Points clés
- L’ensemble de la flotte d’avions de combat omanaise — 12 Eurofighter Typhoon et une vingtaine de F-16C/D — dépend de deux régimes de licences d’exportation distincts : une licence générale britannique qui limite les biens liés au Typhoon destinés à Oman à un usage de maintenance, et les règles américaines de ventes militaires à l’étranger qui encadrent les pièces détachées, les logiciels et les munitions du F-16.
- Oman ne présente aucune exposition significative au CAATSA : le pays ne détient aucun système russe ou chinois majeur, ce qui en fait, parmi les pays déjà couverts par cette série, le profil de risque de sanctions le plus net.
- L’industrie locale reste étroite et récente : une usine de munitions légères ouverte en 2015 et un atelier de maintenance de niveau dépôt pour les véhicules turcs livrés en 2022 constituent, dans les faits, les seuls véritables points de production et de soutien locaux.
- Une approbation américaine de septembre 2026 pour le soutien logistique des F-16 et un accord de transfert de technologie signé en juin 2026 avec un fabricant de munitions européen sont tous deux intervenus la même année que des frappes iraniennes sur des ports omanais, révélant le peu de marge dont dispose la chaîne d’approvisionnement.
- Oman a ajouté des fournisseurs turcs, singapouriens, thaïlandais et norvégiens à ses partenaires britanniques et américains traditionnels, mais cette diversification a surtout ajouté de nouvelles lignes logistiques plutôt que de réduire la dépendance politique envers les États-Unis et le Royaume-Uni pour ses avions de combat de première ligne.
Une petite force, une liste de fournisseurs courte
Les forces armées omanaises sont conçues pour un éventail restreint de missions : sécuriser les approches du détroit d’Ormuz, surveiller un littoral long et peu peuplé, et maintenir une dissuasion conventionnelle suffisante pour être prise au sérieux par des voisins plus puissants. L’armée de l’air compte moins de 40 avions de combat, l’armée de terre aligne moins de 300 chars et la marine n’a jamais exploité plus d’une poignée de bâtiments de surface de la taille d’une corvette. Cette petite taille change la nature de la dépendance : Oman ne jongle pas avec sept fournisseurs répartis sur une douzaine de familles de plateformes comme l’Égypte, et n’exploite pas trois types de chasseurs incompatibles simultanément comme le Qatar. Il s’appuie sur deux ou trois gouvernements pour presque tout ce qui vole ou qui tire, ce qui concentre le risque tout en simplifiant la logistique.
Le cœur de l’armée de l’air est britannique et américain. La Royal Air Force of Oman (RAFO) exploite 12 Eurofighter Typhoon livrés dans le cadre d’un contrat d’environ 2,5 milliards de livres sterling signé en 2012 avec BAE Systems, qui couvrait également huit avions-écoles avancés BAE Hawk Mk166/203, livrés entre 2016 et 2017 (FlightGlobal ; Quwa). Aux côtés des Typhoon se trouvent une vingtaine de F-16C/D Block 50, les douze premiers livrés à partir de 2005 et douze autres commandés en décembre 2011 dans le cadre d’un dossier distinct de ventes militaires américaines, avec des livraisons à partir de 2014 (F-16.net). En septembre 2026, le département d’État américain a approuvé un nouveau paquet de soutien logistique pour les F-16, d’une valeur de 188 millions de dollars, couvrant pièces détachées, soutien logiciel et équipements au sol — une notification d’apparence routinière qui confirme néanmoins la mesure dans laquelle la disponibilité quotidienne de la flotte passe toujours par Washington (The Defense Post).
Au sol, le blindé le plus lourd de l’armée reste le britannique Challenger 2, dont 38 exemplaires sont arrivés entre 1993 et 2001, complété par des chars américains M60A1/A3 plus anciens, achetés dans les années 1980 et 1990 (Army Technology). La partie la plus moderne des forces terrestres est turque : 172 véhicules blindés à roues FNSS PARS III en configuration 6×6 et 8×8, commandés dans le cadre d’un contrat d’environ 500 millions de dollars en 2015 et livrés intégralement en 2020 (Quwa). En mer, trois corvettes de classe Khareef construites par BAE, livrées dans le cadre d’un contrat de 2007 d’environ 400 millions de livres sterling, forment l’ossature des capacités de combat de la Royal Navy of Oman, appuyées par quatre patrouilleurs de classe Al-Ofouq construits par le chantier singapourien ST Marine et équipés d’un système de gestion de combat Thales, d’un radar de surveillance Thales Variant et d’un dispositif électro-optique Thales STIR — un rappel que même une coque « singapourienne » embarque des capteurs français (Shephard Media). Un contrat signé en décembre 2024 avec le chantier thaïlandais Marsun pour quatre engins de débarquement, présenté par le ministère de la Défense comme incluant un volet de localisation, témoigne d’un bassin de fournisseurs navals qui s’élargit mais reste peu profond (Naval News).
Aucune ventilation complète par fournisseur, spécifique à Oman et couvrant la période 2021–2025, n’était disponible dans la base de données SIPRI avant publication ; Oman ne figure pas dans les classements des dix premiers importateurs mondiaux d’armes publiés par SIPRI pour cette période, qui mettent plutôt en avant des États du Golfe plus importants comme l’Arabie saoudite et le Qatar, ce qui correspond à la taille absolue réduite des achats omanais (The Week, citant SIPRI).
Carte des dépendances
| Capacité | Fournisseur principal | Niveau de dépendance | Risque principal | Alternative |
|---|---|---|---|---|
| Avions de combat | Royaume-Uni (Typhoon), États-Unis (F-16) | Élevée | Licence d’exportation britannique limitée à la maintenance ; conditionnalité américaine FMS/ITAR sur pièces détachées et logiciels | Aucune alternative contractée ; une extension des types existants est plus probable qu’un nouveau fournisseur |
| Défense aérienne | États-Unis/Norvège (NASAMS — Raytheon/Kongsberg) | Moyenne-Élevée | Une seule famille de systèmes à portée moyenne ; missiles et logiciels sous contrôle d’exportation américain | Cheongung-II sud-coréen ou systèmes européens théoriquement disponibles, aucun contracté |
| Chars/blindés | Royaume-Uni (Challenger 2), Türkiye (FNSS PARS III) | Moyenne | Flotte de Challenger 2 vieillissante sans contrat de modernisation confirmé ; flotte PARS dépendante de FNSS pour les pièces | Modernisation future éventuelle via RBSL (Royaume-Uni), ou blindés turcs/asiatiques supplémentaires |
| Hélicoptères | Multinational (NH90 — France/Italie/Pays-Bas), États-Unis (Bell), origine britannique (Super Lynx) | Moyenne | Le soutien du NH90 passe par un consortium industriel à quatre pays, non par un seul avionneur | Déjà diversifié sur trois blocs de fournisseurs ; besoin limité d’en ajouter |
| Systèmes navals | Royaume-Uni (BAE, classe Khareef), Singapour/France (coques ST Marine, capteurs Thales), Thaïlande (Marsun, prospectif) | Élevée | Une flotte minuscule répartie entre quatre pays constructeurs et au moins deux fournisseurs de capteurs | Le partenariat avec Marsun suggère un glissement vers des chantiers asiatiques ; pas encore de constructeur naval indigène |
| Drones | Mixte et incertain — contrats américains liés à l’Insitu ScanEagle et type sud-coréen Gryphon signalés | Faible-Moyenne (données limitées) | Les informations ouvertes sur les types et quantités exacts sont minces et partiellement non confirmées | Informations publiques insuffisantes pour une évaluation |
| Missiles/munitions | États-Unis (JSOW, TOW), Norvège/États-Unis (missiles NASAMS) | Élevée | Munitions guidées entièrement importées ; production nationale limitée aux munitions d’armes légères | Protocole d’accord de 2026 avec le fabricant tchéco-slovaque MSM Group pour un transfert de technologie sur les calibres moyens et lourds, non encore prouvé |
Les niveaux de dépendance constituent une évaluation éditoriale de DefenceMENA fondée sur les sources listées ci-dessous, et non une notation officielle.
La dépendance par catégorie
Plateforme : concentrée sur deux types occidentaux pour les avions de chasse (Typhoon, F-16) et une famille turque pour les blindés à roues (PARS III), les flottes de chars Challenger 2 et M60 étant désormais datées. Moteur : l’Eurojet EJ200 (consortium européen à quatre pays) pour le Typhoon et les moteurs Pratt & Whitney/General Electric pour la flotte de F-16 — aucun n’étant construit ni révisé à Oman. Armement : les munitions air-sol guidées (JSOW), les missiles antichars (TOW) et les intercepteurs NASAMS sont tous d’origine américaine ou norvégienne ; seules les munitions d’armes légères sont fabriquées localement. Capteurs : le radar et la suite électro-optique Thales des patrouilleurs Al-Ofouq, ainsi que le radar Captor du Typhoon (un produit européen à quatre pays), échappent au contrôle omanais. Logiciel : les logiciels de mission des flottes de F-16 et de Typhoon restent propriétaires des consortiums constructeurs respectifs ; Oman ne dispose d’aucune capacité logicielle de mission indigène déclarée. Maintenance : la seule exception nette est l’atelier de maintenance de niveau dépôt mis en place par FNSS en juillet 2022 pour la flotte PARS III à Oman, qui vise aussi à développer une capacité locale de pièces détachées — un véritable point de maintenance locale, bien que limité (Army Technology). Politique : chaque transaction majeure de F-16, de JSOW et de TOW passe par la procédure de notification de l’Arms Export Control Act américain, tandis que les biens liés au Typhoon destinés à Oman relèvent d’une licence générale d’exportation britannique, réémise le 11 mars 2026, qui limite explicitement les exportations finales vers Oman (ainsi que le Koweït, le Qatar, l’Arabie saoudite et la Türkiye) à un usage de maintenance pour le programme collaboratif Typhoon (gouvernement britannique). Industriel : l’Oman Munition Production Company (OMPC), fondée en 2014 et financée par les caisses de retraite de la sécurité et de l’armée plutôt que par le budget de l’État, fabrique des munitions d’armes légères en 5,56 mm, 7,62 mm et 9 mm ; un protocole d’accord signé en juin 2026 avec le groupe tchéco-slovaque MSM vise à étendre cette capacité aux calibres moyens et lourds par transfert de technologie, mais aucune production n’a encore été rapportée (Aviation & Defence Universe).
Exposition au contrôle des exportations, sans CAATSA
Oman est le premier pays couvert par cette série à ne présenter pratiquement aucune exposition pertinente au CAATSA : les sources ouvertes ne font état d’aucune acquisition russe ou chinoise majeure, ni d’exercices conjoints ou de discussions d’achat avec Moscou ou Pékin à une échelle susceptible d’attirer l’attention des autorités américaines chargées des sanctions. Cela distingue Oman de l’Algérie ou de l’Égypte, où une seule commande russe a créé des années de friction diplomatique.
Ce qu’Oman porte en revanche, c’est une couche dense de contrôle des exportations alliées. Chaque dossier de soutien logistique pour le F-16, y compris le paquet de 188 millions de dollars approuvé en septembre 2026, est notifié au Congrès américain en vertu de l’Arms Export Control Act et soumis à un suivi de l’utilisation finale une fois livré (The Defense Post). Les 48 munitions air-sol JSOW AGM-154C notifiées en novembre 2022, pour un montant estimé à 385 millions de dollars, et un avis publié au Federal Register en 2024 concernant 301 missiles TOW 2B, portent tous deux les mêmes conditions : Oman peut utiliser ces munitions, mais ne peut ni les modifier, ni les réexporter, ni les rétro-concevoir sans l’accord américain (The Defense Post ; Federal Register). Du côté britannique, la licence générale d’exportation spécifique au Typhoon est plus étroite encore : elle autorise les entreprises britanniques et des nations partenaires à expédier vers Oman des biens liés au programme collaboratif Typhoon uniquement pour l’entretien des appareils déjà en service, et non pour une nouvelle production ou des montées en capacité, qui nécessitent une licence distincte, étudiée au cas par cas (gouvernement britannique). Dans les faits, cela signifie que deux des trois types d’avions de chasse omanais ne volent que grâce à des licences qu’un changement de politique à Londres ou à Washington pourrait restreindre à tout moment — une dépendance politique bien antérieure au CAATSA et sans lien avec lui.
Ce que l’industrie locale peut reprendre en charge
Deux points concrets existent, et tous deux sont étroits par construction. La chaîne de munitions d’armes légères de l’OMPC, en activité depuis 2016, couvre les calibres utilisés par l’infanterie et les forces de sécurité omanaises, mais rien au-delà ; le protocole d’accord de 2026 avec MSM Group constitue un premier pas vers une production de calibres moyens et lourds, encore au stade du mémorandum sans résultat confirmé (Aviation & Defence Universe). L’atelier de niveau dépôt mis en place par FNSS en 2022 pour la flotte PARS III constitue la réussite la plus nette en matière de transfert de technologie : un accord de soutien logistique de 20 ans lié au contrat initial de véhicules de 2015, assorti d’un atelier de réparation dédié, construit spécifiquement pour réduire les allers-retours vers la Türkiye pour les opérations de maintenance majeures (Army Technology). Aucun de ces deux points ne touche à la flotte de chasseurs, au système de défense aérienne ou aux munitions guidées, qui restent entièrement dépendants d’un soutien étranger.
Alternatives
Pour les avions de combat, Oman ne dispose d’aucune alternative contractée à ses types britanniques et américains ; un basculement vers, par exemple, des FA-50 sud-coréens ou des Typhoon supplémentaires issus d’une autre ligne de production partenaire serait techniquement envisageable, mais rien n’indique que cela soit en négociation. Pour la défense aérienne, le Cheongung-II sud-coréen (déjà vendu aux Émirats arabes unis et à l’Irak) et divers systèmes européens constituent des options futures plausibles si Oman souhaitait réduire sa dépendance envers une seule famille américano-norvégienne à portée moyenne, bien que rien ne suggère que cela soit imminent. Pour les blindés, continuer à s’appuyer sur FNSS pour le soutien des PARS III constitue la voie la plus pragmatique ; remplacer la flotte vieillissante de Challenger 2 impliquerait probablement soit une modernisation de type Challenger 3 via RBSL au Royaume-Uni, soit un achat de char entièrement nouveau, aucune des deux options n’étant confirmée. Pour les munitions, le partenariat de transfert de technologie avec MSM Group est la seule voie de diversification visible, et il faudra des années, si le projet avance, pour atteindre une production significative. Aucune de ces options ne constitue une solution à court terme ; chacune exigerait des années de qualification, de formation et de constitution de stocks de pièces en parallèle avant de réduire la dépendance d’Oman envers ses fournisseurs actuels.
Coût du changement de fournisseur
Les coûts de changement de fournisseur sont élevés pour Oman, précisément en raison de la petite taille de ses forces : il n’existe pas de vaste réservoir national de pilotes ou de techniciens à redéployer sur un nouveau type d’appareil, si bien que l’introduction d’un chasseur, d’un système de défense aérienne ou d’un char différent implique de reformer d’un coup une part proportionnellement plus importante de l’ensemble des effectifs. Les pilotes, mainteneurs et équipages au sol des Typhoon et des F-16 sont formés selon des programmes britanniques et américains depuis une décennie ou plus ; les équipages du NASAMS sont liés à une doctrine et à des liaisons de données norvégiennes et américaines ; les mécaniciens des PARS III travaillent à partir des manuels techniques de FNSS. Changer l’un de ces systèmes implique de nouveaux simulateurs, un nouveau stockage de pièces détachées, de nouveaux stocks de munitions compatibles avec de nouveaux autodirecteurs et lanceurs, ainsi qu’une nouvelle intégration aux réseaux de commandement et de capteurs existants — des coûts qui pèsent particulièrement lourd sur une armée de cette taille, où il existe peu de marge pour absorber une période de transition.
Diversification : un problème résolu, un autre créé
L’ajout progressif de blindés turcs, de constructeurs navals singapouriens et thaïlandais, et de technologie de défense aérienne norvégienne, aux côtés du noyau britannique et américain traditionnel, a réduit le risque qu’une seule défaillance relationnelle immobilise l’ensemble des forces. Cela n’a pas réellement réduit la dépendance politique envers les États-Unis et le Royaume-Uni, car les deux fournisseurs qui comptent le plus — pour les avions de chasse et les munitions guidées — n’ont pas changé. Ce que la diversification a fait, c’est multiplier le nombre de chaînes logistiques, de filières de formation et de systèmes de pièces détachées qu’un petit ministère de la Défense doit gérer : pièces PARS III en provenance de Türkiye, soutien NH90 assuré par un consortium européen à quatre pays, capteurs Thales acheminés via un constructeur de coques singapourien, et désormais un partenaire potentiel pour la technologie des munitions en Europe centrale. Pour une armée de cette taille, cette complexité administrative constitue en elle-même un coût, même lorsqu’elle achète une certaine assurance contre les aléas politiques d’un fournisseur donné.
Indice d’autonomie
| Critère | Pondération | Score | Justification |
|---|---|---|---|
| Fabrication nationale | 20 | 3 | Aucune fabrication de plateformes ; seules des munitions d’armes légères sont produites localement |
| Maintenance locale | 15 | 4 | Véritable atelier de niveau dépôt uniquement pour les PARS III ; chasseurs, défense aérienne et systèmes de combat navals soutenus à l’étranger |
| Munitions locales | 15 | 3 | Autosuffisance en munitions d’armes légères depuis 2016 ; calibres moyens et lourds encore au stade du protocole d’accord, non prouvé |
| Diversification des fournisseurs | 15 | 5 | Trois fournisseurs principaux (Royaume-Uni, États-Unis, Türkiye) plus des liens plus modestes avec Singapour, la Thaïlande et la Norvège ; moins que l’Égypte ou le Qatar |
| Composants critiques | 15 | 2 | Moteurs, radars, capteurs et munitions guidées presque entièrement d’origine étrangère |
| Transfert de technologie | 10 | 4 | L’accord logistique de 20 ans et l’atelier dépôt de FNSS, ainsi que le protocole d’accord de 2026 avec MSM Group, sont des exemples réels mais limités |
| Exposition au contrôle des exportations | 10 | 4 | Aucun risque CAATSA, mais des conditions FMS/ITAR américaines documentées et contraignantes, et une licence Typhoon britannique limitée à la maintenance |
| Total | 100 | 25 |
Indice analytique éditorial de DefenceMENA, et non un classement officiel.
Pourquoi c’est important pour la région MENA
Oman rappelle que le risque de dépendance n’est pas seulement proportionnel à la taille de la liste d’achats d’une armée. Une force réduite, concentrée sur deux ou trois fournisseurs, peut être tout aussi exposée qu’une force plus importante répartie sur sept, car elle dispose de moins de pilotes, de techniciens et de cellules de rechange pour absorber une perturbation. Sa position sur le détroit d’Ormuz aiguise cette exposition : Oman a absorbé des frappes iraniennes sur ses propres ports en 2026 alors que ses avions de combat de première ligne demeuraient dépendants des systèmes de licence britanniques et américains pour leur disponibilité quotidienne (voir le profil complémentaire de DefenceMENA, L’armée omanaise, une force modeste au verrou du détroit d’Ormuz, sur la manière dont la guerre iranienne de 2026 a atteint le territoire omanais). Pour une région où plusieurs petits États du Golfe et de la mer Rouge font face à une arithmétique similaire — budgets limités, effectifs limités, et une poignée de fournisseurs alliés — l’expérience omanaise de points de maintenance locale étroits mais réels, comme l’atelier dépôt de FNSS lié à la Türkiye, suggère que des gains d’autonomie significatifs pour les petites armées sont plus susceptibles de provenir de quelques partenariats de soutien bien choisis que de tentatives de fabrication nationale étendue. Le même calcul s’applique à la relation durable d’Oman avec le Royaume-Uni, qui demeure le fournisseur le plus déterminant dont le pays ne s’est jamais formellement diversifié.
Sources
- FlightGlobal — commande de Typhoon par Oman
- Quwa — livraisons de Typhoon à Oman
- F-16.net — livraisons de F-16 à Oman, 2014
- The Defense Post — approbation américaine de 188 millions $ pour le soutien des F-16 omanais, septembre 2026
- Army Technology — char de combat Challenger 2
- Quwa — FNSS livre le premier lot de PARS III à Oman
- Army Technology — contrat d’atelier de maintenance de niveau dépôt de FNSS, Oman
- Shephard Media — livraisons de patrouilleurs Al-Ofouq par ST Marine
- Naval News — Oman confie à Marsun la construction d’engins de débarquement, décembre 2024
- The Defense Post — approbation américaine de la vente de JSOW à Oman, novembre 2022
- Federal Register — notification de missiles TOW 2B pour Oman, août 2024
- Gouvernement britannique — licence générale d’exportation, biens collaboratifs Typhoon, mars 2026
- Aviation & Defence Universe — protocole d’accord OMPC-MSM Group, juin 2026
- The Week, citant SIPRI — tendances des transferts internationaux d’armes, 2025
- Wikipedia — frappes iraniennes sur Oman en 2026 (contexte)