O Egito Diversificou Mesmo os Seus Fornecedores de Defesa?



O Egito compra mais armamento estrangeiro do que qualquer outro Estado árabe, exceto a Arábia Saudita, e de mais países do que quase qualquer outra força militar do mundo. Essa diversidade costuma ser lida como independência. Um olhar mais atento sobre quem constrói, arma, abastece e repara cada plataforma revela algo mais complexo: a dependência não desapareceu, foi apenas redistribuída.
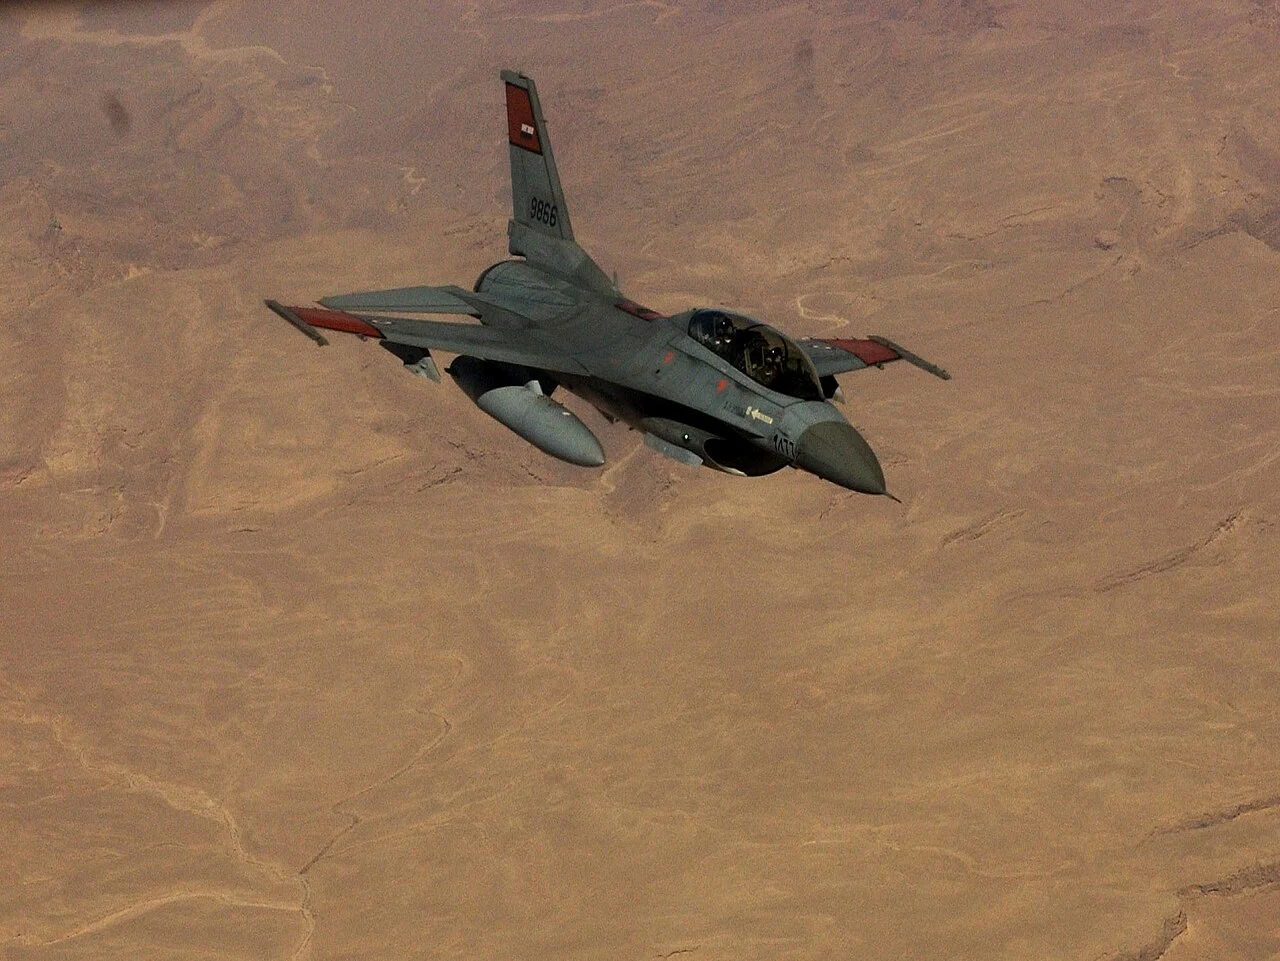
Foto: Um F-16 Fighting Falcon da Força Aérea Egípcia prepara-se para reabastecimento em voo com um KC-135 Stratotanker da Força Aérea dos EUA, novembro de 2007. Crédito: U.S. Air Force photo/Staff Sgt. Amy Abbott, domínio público, via Wikimedia Commons
Pontos-chave
- O Egito foi o sétimo maior importador de armas do mundo em 2019-2023, recebendo plataformas importantes da Rússia, França, Alemanha, Itália, Estados Unidos, China e Coreia do Sul no mesmo período, segundo o SIPRI.
- A compra dos Su-35 foi abandonada após avisos explícitos de Washington ao abrigo da CAATSA, enquanto mais de 200 F-16 de origem norte-americana continuam a ser a espinha dorsal da força aérea, ainda dependentes de peças, munições e software dos EUA.
- França, Alemanha e Coreia do Sul passaram cada uma da simples venda para a montagem local, fabrico de componentes ou transferência de tecnologia através da Organização Árabe de Industrialização (AOI), a mudança mais significativa dos últimos cinco anos.
- As aeronaves de combate de origem russa (MiG-29M/M2) e os sistemas de defesa aérea continuam dependentes de uma cadeia de abastecimento russa para motores, radares e munições, difícil de substituir sem custo político.
- A diversificação reduziu a exposição do Cairo à influência política de um único fornecedor, mas multiplicou o número de tipos de munições, contratos de manutenção e cadeias de formação que as forças armadas têm de sustentar em paralelo.
Um mapa de fornecedores sem âncora única
As aquisições de armamento do Egito desde meados da década de 2010 assemelham-se menos a uma lista de compras do que a uma estratégia de diversificação de risco. A base de dados de transferências de armas do SIPRI mostra que o Egito recebeu 20 aeronaves de combate da Rússia, 3 fragatas e mísseis de longo alcance da França, 3 fragatas e 2 submarinos da Alemanha, e 2 fragatas da Itália apenas entre 2019 e 2023, além de uma longa relação de Foreign Military Sales com os Estados Unidos construída em torno da frota de F-16. Some-se os obuseiros autopropulsados K9 da Coreia do Sul, os drones chineses Wing Loong e WJ-700, e as fragatas italianas FREMM adquiridas no início da década, e o Egito opera hoje uma combinação de plataformas de origens nacionais mais ampla do que qualquer outra força aérea ou marinha árabe, uma diversidade detalhada na análise da DefenceMENA sobre a força militar egípcia em 2026 e na sua comparação com a Argélia, cujo arsenal permanece centrado na Rússia.
Essa amplitude é deliberada. A aproximação do Cairo à Rússia e à França depois de 2013 foi uma resposta direta à suspensão temporária de parte da ajuda militar norte-americana, decidida após a mudança de governo naquele ano — um episódio que os militares egípcios não esqueceram. A lição tirada no Cairo foi que um único fornecedor dominante é uma vulnerabilidade política, não apenas uma conveniência logística. O resultado, uma década depois, é uma estrutura de força em que nenhum país pode ameaçar de forma credível paralisar sozinho as forças armadas egípcias ao suspender o apoio — mas em que o Egito gere, em vez disso, sete ou oito relações de fornecimento distintas, cada uma com os seus próprios termos políticos.
| Capacidade | Fornecedor principal | Nível de dependência | Principal risco | Alternativa |
|---|---|---|---|---|
| Caças (F-16) | Estados Unidos (Lockheed Martin) | Alta | Peças, munições e software sob controlo ITAR; monitorização do uso final | Expansão da frota de Rafale; MiG-29M para missões de maior exigência |
| Caças (Rafale) | França (Dassault Aviation) | Média-Alta | Célula e motor Safran M88 de fonte única; licença francesa para integração de armamento | A coprodução via AOI reduz, mas não elimina, o controlo francês sobre sistemas centrais |
| Caças (MiG-29M/M2) | Rússia (RAC MiG) | Média | Cadeia de abastecimento do motor RD-33MK e de munições; exposição à CAATSA em caso de expansão | Limitada; qualquer encomenda russa adicional acarreta risco de sanções |
| Defesa aérea | Estados Unidos / Alemanha (Diehl, misturado com sistemas soviéticos legados) | Média | Inventário fragmentado entre sistemas norte-americanos da família Hawk/NASAMS e sistemas europeus | Integração local pela AOI em alguns subsistemas |
| Tanques / blindados | Estados Unidos (M1A1 Abrams, coproduzido) | Baixa-Média | Termos da licença de coprodução, componentes de controlo de tiro sob controlo norte-americano | A montagem local substancial reduz a exposição |
| Sistemas navais (fragatas, submarinos) | Alemanha / França / Itália | Média | Licenças de exportação europeias, integração de sistemas de combate por múltiplos fabricantes | Construção local de fragatas em curso no estaleiro de Alexandria |
| Artilharia (K9 Thunder) | Coreia do Sul (Hanwha) | Baixa-Média | Produção local em fase inicial, ainda dependente de subsistemas coreanos | Transferência de tecnologia em curso na Factory 200 |
| Drones | China (Wing Loong, WJ-700) | Média | Transparência limitada sobre a origem das munições e das ligações de dados | Programas nacionais de drones e coprodução turca (Hamza-1 com a Havelsan) |
| Aeronaves de treino | China (K-8E, produzido sob licença) | Baixa | Mínima, em grande parte localizada desde os anos 2000 | Já substituída através da produção da AOI |
Os níveis de dependência são uma avaliação editorial da DefenceMENA baseada nas fontes listadas abaixo, não uma classificação oficial.
Dependência por categoria, não por país
Plataforma. A frota de combate do Egito divide-se aproximadamente em três: cerca de 200 F-16 de vários blocos, uma frota de Rafale construída pelos contratos de 2015 e 2021 e agora alvo de um pedido de proposta para mais 24 aeronaves, que elevaria o total para 78, e cerca de 50 MiG-29M/M2 entregues a partir de 2017. Cada plataforma constitui um ecossistema próprio, com a sua cadeia de peças, simuladores e via de formação de pilotos; nenhuma pode substituir a outra sem anos de reconversão.
Motor. A frota de F-16 funciona com motores Pratt & Whitney ou General Electric de origem norte-americana, sujeitos aos controlos de exportação dos EUA. O Rafale depende do Safran M88, de fonte única francesa; a AOI egípcia desenvolveu capacidade de manutenção para os motores Larzac, menores, usados nos Alpha Jet, mas a revisão completa do M88 não foi localizada. O RD-33MK do MiG-29M2 é inteiramente de origem russa, sem linha de manutenção local anunciada.
Armamento e munições. As munições são frequentemente a camada menos diversificada. Os mísseis AIM-9 e AIM-120 de origem norte-americana para o F-16 exigem aprovação do Departamento de Estado para cada venda; as munições ar-ar e ar-solo francesas para o Rafale são licenciadas separadamente por Paris; os mísseis russos R-77 e R-73 para o MiG-29M passam por um canal distinto, controlado por Moscovo. Possuir três tipos de caças significa gerir três relações separadas de reabastecimento de munições, cada uma passível de ser retardada pela decisão política do respetivo fornecedor.
Sensores. Os conjuntos de radar e guerra eletrónica seguem uma divisão semelhante: AN/APG-68 no F-16, RBE2 AESA da Thales no Rafale, Zhuk-ME no MiG-29M. Cada um requer o seu próprio contrato de suporte de software e, no caso do F-16 e do Rafale, autorização dos EUA ou da França para qualquer partilha de tecnologia com um país terceiro.
Software. O software de missão, as ligações de dados e a aviónica do F-16 permanecem sistemas fechados controlados a partir dos Estados Unidos; o Egito não pode modificar o software de voo ou de armamento sem cooperação norte-americana. O ecossistema de software do Rafale é igualmente fechado, controlado pela Dassault e pela Thales, embora a França tenha historicamente demonstrado maior flexibilidade perante pedidos de integração de clientes de exportação, como se vê noutros operadores do Rafale.
Manutenção. É aqui que o quadro mais mudou desde 2020. A AOI realiza agora manutenção estrutural e, desde 2024, algum fabrico de componentes para o Rafale, no âmbito de uma parceria alargada com a Dassault Aviation, e assinou em setembro de 2024 um acordo com a Safran para a manutenção dos motores Larzac no Egito. A AOI apresentou componentes de asa do Rafale fabricados no Egito na feira EDEX 2025, prova de uma mudança real, ainda que parcial, da simples manutenção para a participação industrial ao nível dos componentes. Ainda não existe capacidade de manutenção local comparável para os sistemas de origem russa do MiG-29M.
Política. Toda a venda de origem norte-americana ao Egito exige notificação ao Departamento de Estado e, muitas vezes, ao Congresso, através do processo Foreign Military Sales da DSCA, com monitorização do uso final associada. A França aplica o seu próprio regime de licenciamento de exportação, geralmente menos contestado publicamente do que o processo norte-americano, mas continua a ser um ponto de veto soberano. A disponibilidade da Rússia para vender mais aeronaves de combate topo de gama ao Egito é hoje limitada menos pelas preferências de Moscovo do que pela ameaça da CAATSA de Washington, como demonstrado na prática quando o Egito abandonou o seu plano de compra dos Su-35 depois de o secretário de Estado Mike Pompeo ter avisado que a lei CAATSA exigiria sanções caso o negócio avançasse.
Exposição a sanções e controlos de exportação
O contacto mais direto do Egito com a CAATSA envolveu os Su-35. O Cairo assinou um contrato de cerca de 2 mil milhões de dólares pelo caça russo em 2018, mas, após repetidos avisos norte-americanos — incluindo a declaração explícita de Pompeo de que sanções da CAATSA seguir-se-iam —, a encomenda foi discretamente abandonada por volta de 2020-2022, com relatos a sugerir que algumas células terão sido depois desviadas para o Irão. O Egito comprou Rafale em vez disso. O episódio mostra a CAATSA a funcionar menos como um gatilho automático e mais como uma dissuasão credível: não foram efetivamente impostas sanções, porque a compra contestada nunca chegou a concretizar-se.
Para a frota de F-16, a exposição decorre da mecânica normal do ITAR e do FMS, e não da CAATSA: cada venda relevante, da aprovação em 2025 do sistema NASAMS à modernização de lanchas lança-mísseis no mesmo ano, passa por notificação da DSCA, com monitorização do uso final e restrições de reexportação como condições padrão de qualquer processo FMS. Não se trata de sanções; é o custo normal de operar sistemas de origem norte-americana, aplicável independentemente do estado das relações EUA-Egito.
Os sistemas russos já em serviço — a frota de MiG-29M/M2, equipamento de defesa aérea mais antigo — enquadram-se numa categoria diferente. Foram entregues antes da intensificação do escrutínio da era CAATSA e não estão hoje sujeitos a novas sanções pela sua operação contínua, mas qualquer expansão significativa da relação com a Rússia, mais aeronaves, novos sistemas de defesa aérea, reativaria o mesmo cálculo político que travou o negócio dos Su-35.
Indústria local e o que pode assumir
A trajetória da AOI na última década é a prova mais clara de que a estratégia de diversificação egípcia tem uma componente industrial, e não apenas de aquisição. O programa de aeronaves de treino K-8E com a China, em curso desde o início dos anos 2000, mostra como é uma via de localização madura: mais de uma centena de aeronaves montadas localmente, com uma dependência estrangeira residual limitada a alguns subsistemas. A relação com o Rafale segue um caminho semelhante, mas numa fase mais precoce, da manutenção ao fabrico de componentes desde 2021, e o acordo do K9 com a Coreia do Sul inclui explicitamente transferência de tecnologia e produção egípcia na Factory 200.
O que a AOI ainda não consegue fazer é conceber e certificar do zero um caça moderno, um sistema de combate naval ou um radar de defesa aérea de última geração. O seu papel continua a ser o de um produtor licenciado de confiança, cada vez mais capaz, e parceiro de manutenção em múltiplas arquiteturas estrangeiras, e não o de um desenvolvedor independente. Essa distinção é relevante para avaliar quanta autonomia real a estratégia de diversificação efetivamente comprou.
Alternativas
Para a sustentação a longo prazo da frota de F-16, as alternativas práticas do Egito são limitadas: expandir a frota de Rafale rumo à meta anunciada de 78 aeronaves reduz a dependência de um único fornecedor ocidental, sem escapar aos quadros ocidentais de controlo de exportação. Uma outra opção, politicamente improvável, seria a compra de mais aeronaves russas, o que reabriria a questão da CAATSA. Para a defesa aérea, os sistemas europeus da Alemanha e da França oferecem alternativas parciais a um inventário misto e fragmentado, embora os custos de integração não sejam negligenciáveis. Para artilharia e sistemas terrestres, o modelo sul-coreano — a abordagem de transferência de tecnologia da Hanwha com o K9 — oferece um modelo que o Egito poderia estender a outras categorias, já que Seul historicamente impôs menos restrições de uso final do que Washington ou Moscovo. Nenhuma destas opções elimina a dependência externa; cada uma apenas muda que governo detém influência sobre qual sistema.
Custo de mudança de fornecedor
Cada tipo de caça operado pelo Egito forma os seus próprios pilotos, exige os seus próprios simuladores e depende de infraestrutura de base construída em torno de munições, combustível e equipamento de manutenção específicos. Retirar a frota de F-16 em favor de uma força totalmente Rafale ou totalmente MiG-29 não é um exercício teórico: implicaria reconverter milhares de militares, reconstruir cadeias logísticas para uma única família de munições e absorver vários anos de prontidão operacional reduzida durante a transição. A mesma lógica aplica-se ao nível naval, onde os navios construídos na Alemanha, França e Itália transportam cada um sistemas de combate, sensores e armamentos diferentes, que as tripulações e instalações em terra egípcias têm de sustentar em paralelo. A diversificação comprou flexibilidade política; também significa que o Egito paga agora o custo fixo de manter, treinar e armazenar munições para vários sistemas em vez de um só.
Diversificação: o que resolveu e o que complicou
O Egito é o exemplo mais claro na região do compromisso inerente à diversificação. Repartir as aquisições entre Estados Unidos, França, Rússia, Alemanha, Itália, China e Coreia do Sul significa que nenhum fornecedor único pode fazer refém toda a força aérea ou marinha do Cairo por causa de uma disputa bilateral — um ganho real de flexibilidade estratégica em comparação com a dependência quase total do equipamento soviético e depois norte-americano de décadas anteriores. A experiência egípcia de 2013-2014, com a suspensão parcial da ajuda dos EUA, é a causa direta desta estratégia e, por essa medida, resultou: o Cairo tem hoje opções que não existiam há uma década.
O custo é a complexidade. A força aérea, por si só, tem de manter stocks de munições distintos, cadeias de formação, simuladores e contratos de manutenção para as frotas de F-16, Rafale e MiG-29M em simultâneo, um encargo logístico que não existia num modelo de fornecedor único. A marinha enfrenta um desafio comparável com navios construídos na Alemanha, França e Itália. Cada nova relação com um fornecedor reduz o risco político na margem, ao mesmo tempo que acrescenta um custo administrativo e logístico fixo que persiste durante toda a vida operacional da plataforma, tipicamente décadas.
Índice de Autonomia de Defesa DefenceMENA: Egito
| Critério | Peso | Pontuação | Justificação |
|---|---|---|---|
| Fabrico nacional | 20 | 9 | A AOI produz aeronaves de treino, componentes crescentes do Rafale e obuseiros sob licença, mas nenhum caça ou grande navio de guerra de conceção indígena |
| Manutenção local | 15 | 8 | Capacidade real de manutenção dos motores Rafale e Alpha Jet desde 2024; limitada para sistemas de origem russa e alemã |
| Munições locais | 15 | 4 | As munições para F-16, Rafale e MiG-29M são todas importadas dos respetivos fornecedores, com produção nacional mínima |
| Diversificação de fornecedores | 15 | 13 | Entre os inventários mais diversificados da região, abrangendo mais de sete países fornecedores |
| Componentes críticos | 15 | 5 | Motores, radares e software de missão de todas as plataformas principais continuam sob controlo estrangeiro |
| Transferência de tecnologia | 10 | 7 | Acordos de transferência ativos com a França (componentes do Rafale) e a Coreia do Sul (K9), menos com os EUA ou a Rússia |
| Exposição a controlos de exportação | 10 | 4 | Forte exposição ITAR/FMS na frota de F-16, além de sensibilidade CAATSA demonstrada no caso dos Su-35 |
Total: 50/100. Índice analítico editorial da DefenceMENA, não uma classificação oficial.
Por que isso importa para a região MENA
O Egito é frequentemente citado noutros artigos desta série como o caso modelo de diversificação de fornecedores, e a comparação é merecida: nenhuma outra força militar árabe gere tantas relações de fornecedores distintas e tecnologicamente sérias ao mesmo tempo. Mas o caso egípcio também mostra os limites da diversificação como estratégia. Distribuir o risco por sete ou oito fornecedores não produziu uma base industrial de defesa autónoma; produziu uma estrutura de dependência mais resiliente, mas mais complexa, na qual o papel crescente da AOI na manutenção e no fabrico de componentes representa um progresso real sem ainda equivaler a independência. Para os vizinhos que ponderam imitar o modelo egípcio, a lição é que a diversificação compra margem de manobra política, não autossuficiência, e que essa margem tem um preço logístico permanente.
Fontes
- SIPRI Yearbook 2024, International Arms Transfers (2024)
- SIPRI, Trends in International Arms Transfers 2023 (2024)
- Notificação da Defense Security Cooperation Agency via GlobalSecurity.org, Egypt – National Advanced Surface-to-Air Missile System (2025)
- The Defense Post, US Approves Sale of Modernization Kits for Egypt’s Fast Missile Craft (2025)
- Anadolu Agency, Pompeo: Egypt would face sanctions over Russian Su-35s (2019)
- Military Africa, Egypt’s Sukhoi Su-35Es sold to Iran due to US pressure (2022)
- Safran Group, AOI and Safran sign agreement for Larzac engine maintenance in Egypt (2024)
- Army Recognition, EDEX 2025: Egypt begins certified Rafale component production (2025)
- Defense News, Egypt inks $1.7 billion deal for K9 howitzers from South Korea (2022)
- Army Recognition, Egypt launches local production of K9A1 Thunder howitzer (2026)
- defenceWeb, TKMS launches Egypt’s fourth Type 209 submarine and confirms local frigate production (2021)
- Army Recognition, Egypt sends proposal request to France for 24 additional Rafale fighters (2026)